
Shell, BP, Petronas et TotalEnergies ont vendu en quelques années plusieurs raffineries africaines ou leurs parts, de Durban à Abidjan. Les repreneurs sont un fonds public sud-africain, un distributeur panafricain, un groupe nigérian et un raffineur britannique tombé depuis en insolvabilité. Un seul prix est connu, celui de Sapref : un rand, selon une enquête de presse ; les autres n’ont pas été publiés. Pour Sapref, la remise en état revient à l’État sud-africain, qui n’en a pas bouclé le financement.
Sapref : qui rachète les raffineries africaines, et à quel prix
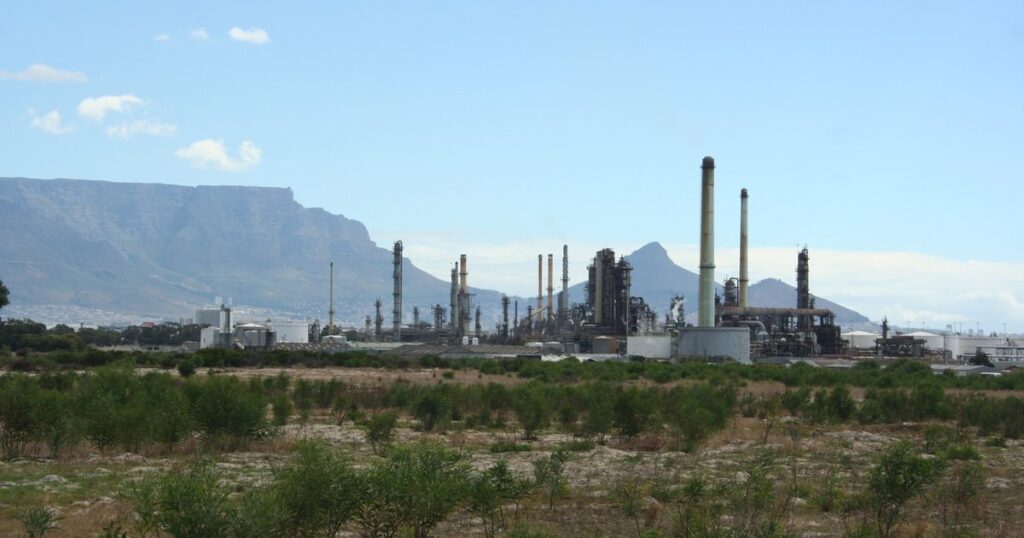
Le cas le plus net est la South African Petroleum Refineries (Sapref), coentreprise de Shell et BP à Durban, d’environ 180 000 barils par jour (b/j). Les deux groupes ont annoncé sa mise en sommeil en février 2022, selon l’Oil & Gas Journal. Le 25 mai 2024, le ministère sud-africain des Ressources minérales et de l’Énergie a annoncé la conclusion de la vente au Central Energy Fund (CEF), entité publique : terrain, réservoirs, unités, oléoducs et bouée d’amarrage pour le brut importé.
Le communiqué exclut de la vente la société Sapref elle-même, la distribution de BP et l’exploitation du terminal d’Island View, et ne mentionne aucun prix. Les vendeurs gardent leurs réseaux commerciaux ; l’État récupère l’outil industriel.
Le prix figure dans une enquête de l’organisation Open Secrets publiée par Daily Maverick le 7 juillet 2025, fondée sur des documents internes : un rand. Selon cette enquête, Shell et BP versaient 280 millions de rands pour la première année d’exploitation et 55 millions pour les salariés, mais rien, selon elle, pour le démantèlement, que des rapports de 2021 chiffraient à au moins 374 millions de dollars. Shell et BP ont refusé de commenter ces coûts en invoquant la confidentialité ; le CEF a défendu une opération cruciale selon lui pour la sécurité énergétique.
Durban, Sasolburg, Abidjan : des repreneurs très différents
À quelques kilomètres, Engen, alors contrôlé à 74 % par le malaisien Petronas, a annoncé le 23 avril 2021 la conversion de sa raffinerie de Durban, 105 000 b/j selon l’agence Argus, en terminal d’importation, après un incendie. Son directeur général invoquait des coûts « inabordables » de mise en conformité avec la norme sud-africaine Clean Fuels 2. Le 21 mai 2024, Petronas a finalisé la vente de ses 74 % d’Engen au distributeur Vivo Energy.
Selon son document d’enregistrement universel 2025, TotalEnergies a finalisé en décembre 2024 la cession de ses 36,36 % de la National Petroleum Refiners of South Africa (Natref), à Sasolburg, au britannique Prax, accord signé le 1er décembre 2023. Sasol, opérateur, détient le reste de cette raffinerie de 108 500 b/j.
La revente n’a pas tenu. Selon une dépêche de Reuters du 5 mai 2026, le groupe Prax est entré en procédure d’insolvabilité en 2025 et la participation est de nouveau à vendre ; le négociant Trafigura figure parmi trois candidats, avec deux sociétés sud-africaines détenues par des actionnaires noirs. Sasol dispose d’un droit de préemption, et à notre connaissance, aucun acheteur n’a été annoncé depuis.
En Côte d’Ivoire, le groupe indique avoir cédé en juillet 2024 ses 20,35 % de la Société ivoirienne de raffinage (SIR). Selon un communiqué de sa filiale ivoirienne rapporté par Sika Finance le 19 mars 2025, l’acheteur est Raffinage de Sahara Ltd, dont la part passe de 6,98 % à 27,33 %. La filiale évoquait un recentrage de ses activités ; aucun prix n’a été publié.
Pourquoi les majors vendent leurs raffineries africaines
TotalEnergies qualifie ces participations d’intérêts « non stratégiques » et n’en garde que deux en Afrique, au Cameroun et au Sénégal. Points communs : des unités anciennes et de taille moyenne, des normes de carburant coûteuses, des marges incertaines. Les groupes concentrent leurs capitaux sur de grands complexes intégrés.
Le mouvement n’est pas nouveau. Chevron a cédé en 2018 ses actifs sud-africains, dont la raffinerie de 100 000 b/j du Cap, à un consortium local financé par Glencore, qui a finalisé en avril 2019 l’acquisition de 75 % de l’ensemble, rebaptisé Astron Energy, selon Engineering News.
Qui porte le risque : l’État sud-africain en première ligne
Le 9 septembre 2026, le CEF a présenté un plan en trois phases pour l’ancien site de Sapref : stocker d’abord des produits importés, reconstruire ensuite environ 400 000 b/j, puis viser jusqu’à 650 000 b/j, sous réserve d’investissements et d’autorisations. Selon le CEF, le raffinage national couvrait 78 % de la demande en 2019, contre environ 39 % au moment du plan. « Le redéveloppement de la raffinerie doit être commercialement discipliné, techniquement crédible et financièrement soutenable », déclarait son directeur général, Tshepo Mokoka.
Le communiqué ne donnait ni coût ni calendrier. Selon Hydrocarbon Processing, le 24 septembre 2026, des responsables ont indiqué aux parlementaires un investissement d’environ 7,15 milliards de dollars pour Sapref, estimation du CEF, avec une décision finale visée pour 2027-2028 sous réserve de l’accord du Trésor.
Le partage est donc asymétrique. Les majors se sont défaites d’actifs qualifiés de non stratégiques par TotalEnergies ou de trop coûteux à mettre aux normes par Engen, pour un rand dans le cas de Sapref selon l’enquête d’Open Secrets, et à des prix non publiés ailleurs. Les négociants s’y intéressent : Glencore contrôle la raffinerie du Cap, Trafigura est candidat pour Natref. L’État sud-africain porte le risque industriel d’un site à rebâtir, et, selon l’enquête d’Open Secrets, son risque environnemental, sans financement bouclé.
Une dépendance aux importations qui ne recule pas encore
À l’échelle du continent, l’African Refiners and Distributors Association (ARDA) estimait en août 2025 que l’Afrique produit plus de 5 millions de barils de brut par jour mais importe plus de 70 % de ses produits raffinés. Nous n’avons pas trouvé de donnée publique récente pour recouper ce chiffre.
Au Nigeria, la raffinerie Dangote, d’une capacité nominale de 650 000 b/j près de Lagos, produit depuis 2024 et a ouvert son introduction en Bourse le 14 septembre 2026. Elle vend déjà hors du Nigeria, comme le montre l’accord entre la Sonara et Dangote au Cameroun, dont ni les prix ni les volumes ne sont publiés.
Reste le financement des sites hérités des majors. La Banque africaine de l’énergie, créée à Abuja, ne prête pas encore. Tant qu’aucun bailleur ne s’engage, la question posée par ces cessions reste ouverte : qui paiera la remise en état des raffineries dont les majors se sont défaites.