
Vingt-cinq ans après sa création, l’Assurance pour le développement du commerce et de l’investissement en Afrique (ATIDI) élargit ses garanties pour rendre finançables des projets que banques et investisseurs hésitent encore à soutenir.
Le chantier est viable, les entreprises sont prêtes, les banques disposent d’argent. Pourtant, le financement n’arrive pas. Le prêteur redoute un impayé ; l’investisseur s’inquiète d’une restriction sur les transferts de devises ; l’opérateur craint qu’un engagement contractuel ne soit pas tenu. Ces situations expliquent une part des difficultés de financement africaines. Elles révèlent surtout que la disponibilité du capital ne suffit pas : encore faut-il savoir répartir les risques entre ceux qui participent à une opération.
C’est dans cet espace qu’intervient ATIDI. Une assurance-crédit peut couvrir le non-paiement d’un acheteur. Une assurance contre certains risques politiques protège, dans les limites du contrat, contre des événements liés à l’action publique, au transfert de fonds ou à des obligations souveraines. Les cautions et contre-garanties renforcent, de leur côté, la capacité des banques à soutenir de grands marchés. Le principe reste simple : l’assureur ne remplace pas le financement ; il réduit une incertitude qui empêchait de l’accorder. Et la couverture ne vaut jamais promesse d’absence de pertes.
ATIDI, de l’agence d’assurance à l’outil panafricain
L’histoire de l’institution commence en Afrique de l’Est. Au tournant des années 2000, une étude menée avec l’appui de la Banque mondiale relevait le poids des risques politiques dans les décisions d’investissement. L’Agence pour l’assurance du commerce en Afrique, connue sous le sigle ATI ou ACA en français, naît en 2001 autour de sept pays fondateurs. Son premier métier consiste à réassurer la confiance des partenaires commerciaux et des investisseurs sur des marchés jugés difficiles.
En 2023, ATI devient commercialement ATIDI. Ce changement de nom ne relève pas seulement de la communication. Il accompagne une extension géographique et une offre qui ne s’arrête plus à l’assurance de transactions commerciales : infrastructures, énergie, agriculture, financement souverain et investissements privés occupent désormais une place importante. L’institution revendique en 2026 vingt-quatre États membres africains, treize actionnaires institutionnels et un État membre non africain. Le directeur général Manuel Moses porte cette diversification dans le cadre de la stratégie 2023-2027.
Le nouvel équilibre se lit dans ses comptes. Selon les résultats rendus publics pour 2025, l’exposition totale d’ATIDI atteignait 9,2 milliards de dollars, contre 8,9 milliards un an plus tôt ; ses fonds propres s’élevaient à 883 millions de dollars et son résultat net à 71,4 millions. Sur un quart de siècle, l’organisation indique avoir facilité plus de 93 milliards de dollars d’investissements privés. Ces montants ne sont pas des prêts directement distribués par ATIDI : ils correspondent aux opérations dont elle a contribué à sécuriser le financement, nuance essentielle pour comprendre son modèle.
Une garantie peut libérer plusieurs financements
L’exemple du nouvel aéroport international de Bugesera, au Rwanda, est parlant. En 2025, ATIDI a approuvé une contre-garantie de 84 millions de dollars pour permettre à trois banques rwandaises et une banque régionale d’émettre plus de 322 millions de dollars de cautions et garanties au profit des entreprises chargées des travaux. La garantie sert ici de levier : elle facilite des engagements bancaires beaucoup plus élevés que son propre montant. Elle n’implique cependant ni que l’aéroport soit déjà achevé ni que l’intégralité des sommes garanties ait été décaissée.
L’électricité fournit un autre cas d’école. Une centrale solaire peut être techniquement solide et peiner à trouver des prêteurs si l’entreprise publique qui lui achètera le courant risque de payer en retard. Le Mécanisme régional de soutien à la liquidité (RLSF), développé avec la banque allemande KfW et des partenaires, vise précisément ce risque de paiement. D’après les données présentées par ATIDI, 24,7 millions de dollars de garanties ont contribué en 2025 à mobiliser 365,5 millions pour neuf projets dans quatre pays, avec une capacité renouvelable attendue de quelque 182 mégawatts.
Cette logique s’étend aux secteurs moins visibles. Une PME qui vend au-delà de sa frontière a besoin d’être assurée contre les impayés ; une banque peut alors accepter de financer une commande qu’elle aurait refusée. Le programme de partage des risques PoRSA cible notamment l’agriculture, le commerce transfrontalier et les entreprises portées par des femmes. Pour la santé, ATIDI peut sécuriser certains paiements liés à l’acquisition d’équipements, à la construction d’infrastructures ou au développement d’activités pharmaceutiques. Au Kenya, l’institution a notamment assuré un risque de non-paiement dans un contrat d’équipements médicaux spécialisés destiné à des hôpitaux.
Le test de l’Afrique centrale
L’élargissement du champ d’action concerne désormais plus directement la Communauté économique et monétaire de l’Afrique centrale (CEMAC). Actionnaire depuis 2021, le Cameroun a accueilli le lancement officiel des opérations d’ATIDI en mai 2025. La Commission bancaire de l’Afrique centrale (COBAC) lui a parallèlement reconnu une pondération de risque de 0 % pour les expositions éligibles. En termes simples, les banques relevant de cette réglementation peuvent mobiliser moins de fonds propres réglementaires lorsqu’une exposition est correctement couverte par ATIDI. Elles gagnent potentiellement de la marge pour financer d’autres activités, sous réserve des conditions applicables.
ATIDI indiquait en 2025 avoir couvert, dans la zone CEMAC, des transactions représentant plus de 1 000 milliards de F CFA. Cette présence ouvre une perspective, mais ne résout pas automatiquement les obstacles auxquels se heurtent les entreprises : qualité des dossiers, prévisibilité du cadre juridique, risque de change et solvabilité des acheteurs demeurent décisifs. Une police d’assurance ne transforme pas un projet déficitaire en investissement rentable ; elle rend un risque identifié plus supportable pour les parties qui le financent.
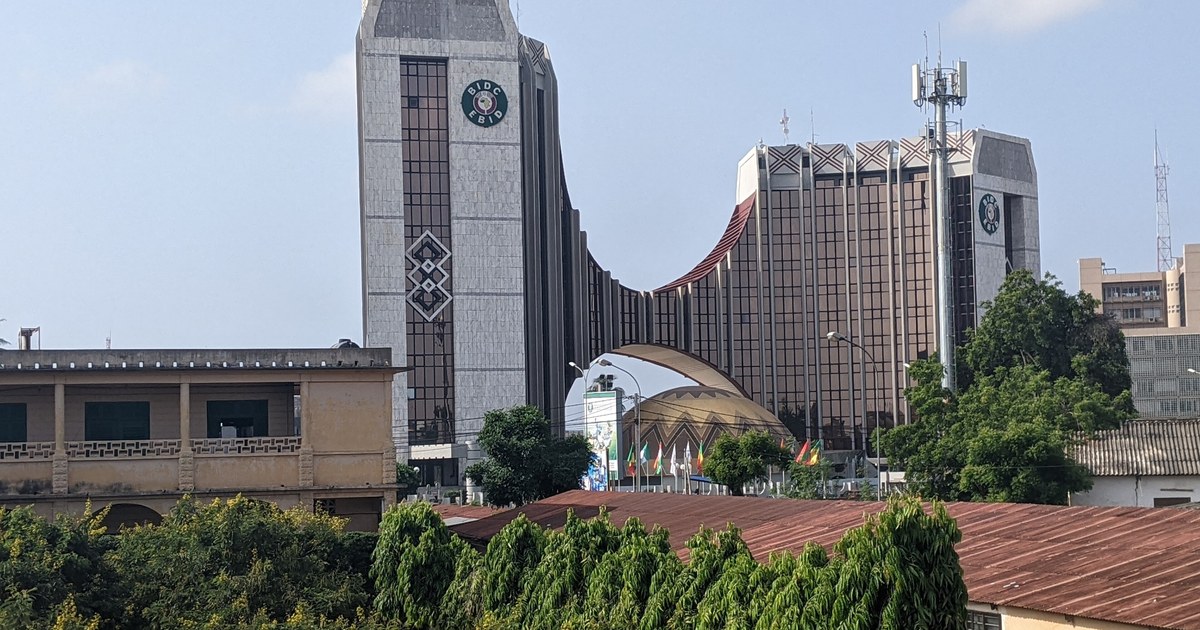
À l’heure où les pays africains veulent mobiliser davantage d’épargne locale pour leurs infrastructures, la question devient stratégique. Les garanties peuvent attirer des capitaux privés, réduire certaines exigences de financement et faciliter des partenariats entre banques et institutions de développement. ATIDI a d’ailleurs noué en 2025 un partenariat avec la BIDC pour soutenir le commerce et l’investissement en Afrique de l’Ouest : la banque peut apporter les ressources, l’assureur contribuer à sécuriser leur engagement. La complémentarité vaut plus qu’une concurrence de logos.
La prochaine étape ne se résumera pas à l’augmentation du capital ou du volume assuré. Elle consistera à identifier les projets qui n’auraient pas été financés sans ces mécanismes, les économies réalisées sur le coût du crédit et les emplois créés à l’issue des opérations. C’est à ce niveau que la nouvelle identité d’ATIDI prendra tout son sens : faire de l’assurance, souvent perçue comme une dépense de précaution, un instrument concret d’investissement et de transformation économique.
Georges Auréole Bamba