
L’indice maritime du minerai de fer à 61 % de teneur est tombé à 90,35 dollars la tonne sèche le 8 octobre 2026, selon le rapport quotidien de Shanghai Metals Market (SMM). Pour les producteurs africains, cette baisse n’a pas le même effet partout : elle dépend du coût de production, de la teneur du minerai, du rail et de ce que l’État perçoit réellement.
Le recul est net sur le trimestre. Selon Rio Tinto, le même indice à 61 %, livré en Chine, valait 98 dollars la tonne sèche le 1er juillet 2026 et 93 dollars le 30 septembre, pour une moyenne de 97 dollars au troisième trimestre, contre 105 dollars au deuxième. Le minerai à haute teneur résiste mieux : l’indice à 65 % a fait en moyenne 113 dollars sur le trimestre. Le groupe note aussi que la hausse du fret maritime a réduit le revenu net des producteurs les plus éloignés de la Chine, notamment dans le bassin Atlantique.
Simandou : la Guinée entre sur le marché du minerai de fer
L’offre nouvelle la plus attendue est africaine. Dans son rapport de production publié le 14 octobre 2026, Rio Tinto indique que la mine SimFer de Simandou a produit 2,5 millions de tonnes humides au troisième trimestre (sur une base de 100 %) et en a expédié 2,2 millions vers la Chine, dont 1,3 million vendues. Depuis janvier, les expéditions atteignent 4,4 millions de tonnes. La mine a atteint un rythme annualisé d’environ 10 millions de tonnes.
Ce rythme n’est pas une production annuelle réalisée. Rio Tinto rappelle une fourchette indicative de ventes de 5 à 10 millions de tonnes pour Simandou et vise une cadence de 60 millions de tonnes sèches par an au second semestre 2028 pour la seule mine SimFer, chiffre qui n’inclut pas le gisement voisin exploité par WCS. Le chantier n’est pas achevé : selon le rapport, le premier minerai doit transiter par le port de SimFer au quatrième trimestre 2026 ; en attendant, il passe par le port de WCS.
La structure du capital dit la place de la Chine. La société titulaire de la concession, SimFer S.A., appartient à 85 % à SimFer Jersey et à 15 % à l’État guinéen. SimFer Jersey est elle-même détenue à 53 % par Rio Tinto et à 47 % par Chalco Iron Ore Holdings, coentreprise menée par le groupe chinois Chinalco. La Chine, premier débouché du minerai guinéen, est donc aussi présente au capital du projet.
Afrique du Sud : la qualité protège, les coûts rongent
Premier producteur du continent, l’Afrique du Sud dispose de minerais de bonne qualité. Kumba Iron Ore, filiale d’Anglo American, a obtenu au premier semestre 2026 un prix moyen à l’exportation de 90 dollars la tonne humide, supérieur de 8 % au prix de référence, selon ses résultats publiés le 28 juillet 2026. Mais son coût unitaire de production (C1) a atteint 46 dollars la tonne humide, un coût en hausse que l’entreprise attribue à des pressions extérieures défavorables. Le groupe a dégagé un excédent brut d’exploitation (Ebitda) de 10,9 milliards de rands, soit une marge de 35 %.
Ces deux prix ne se comparent pas directement : celui de Kumba est exprimé en tonne humide, au départ du port, l’indice de SMM en tonne sèche livrée en Chine.
Mauritanie : un enjeu pour les finances publiques
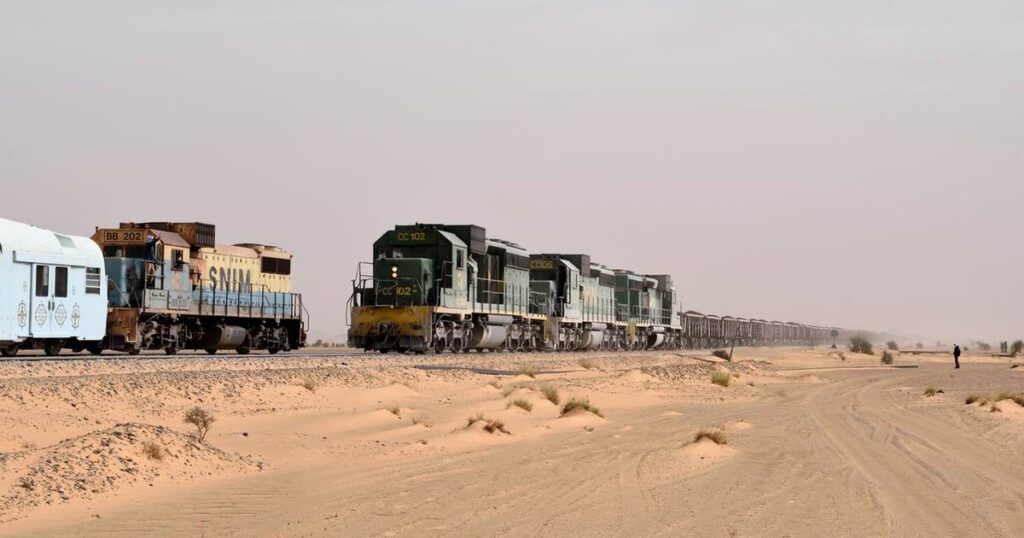
En Mauritanie, l’exposition est d’abord budgétaire. Selon la Société nationale industrielle et minière (SNIM), l’entreprise publique a vendu plus de 14,71 millions de tonnes de minerai en 2025, acheminées par sa propre voie ferrée de plus de 700 kilomètres jusqu’au port de Nouadhibou. Elle indique représenter 27 % des exportations du pays, 10 % des recettes budgétaires de l’État et 6 % du produit intérieur brut (PIB). Chaque dollar perdu sur la tonne pèse donc directement sur les comptes publics.
La baisse des cours ne frappe pas tous les producteurs de la même façon. Les mines aux coûts élevés ou au minerai plus pauvre sont les premières exposées, quand l’arrivée de Simandou ajoute des volumes sur un marché déjà détendu. Pour les États africains, l’enjeu porte autant sur les clauses fiscales, l’accès au rail et la transparence des recettes que sur le cours du jour. Les prochains rapports trimestriels des producteurs diront combien de cette baisse a été absorbée par les marges, et combien par les recettes publiques.
Sources
- Rio Tinto, Third quarter 2026 production results, 14 octobre 2026.
- Shanghai Metals Market (SMM), MMi Daily Iron Ore Index Report du 8 octobre 2026, repris par Hellenic Shipping News.
- Kumba Iron Ore, résultats intermédiaires du premier semestre 2026, 28 juillet 2026.
- SNIM, présentation de l’entreprise, données 2025.
À lire aussi sur NotreAfrik : Fer Kalia : 7 milliards de tonnes, zéro extraite · Maroc Guinée : 25 accords et une offre sur Simandou · Emprunt obligataire Guinée : 2 500 milliards GNF à 11 %