
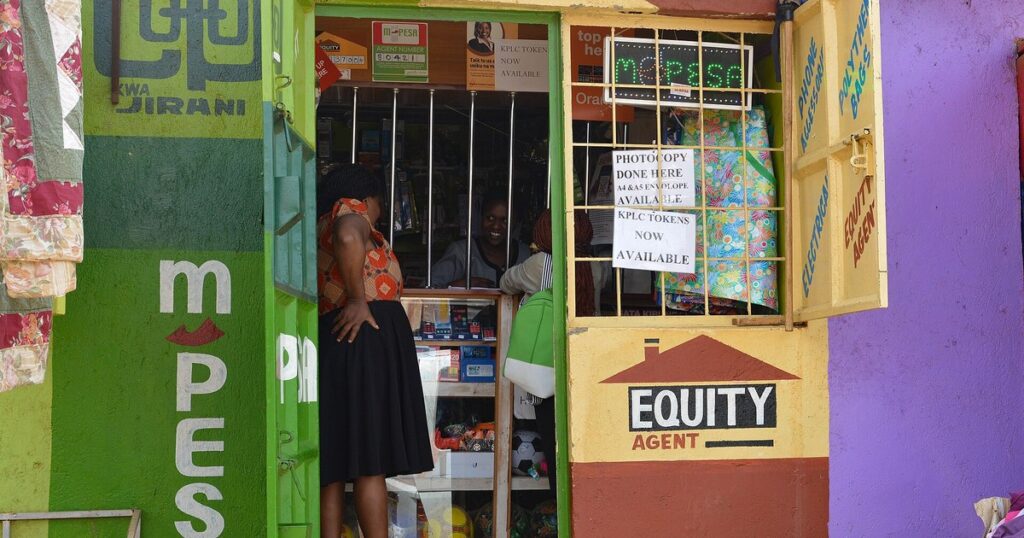
Au Kenya, pays qui a lancé M-Pesa en 2007, le mobile money fait moins d’opérations au guichet des agents : selon le rapport annuel 2025 de la Banque centrale du Kenya (CBK), le volume mensuel de dépôts et de retraits d’espèces est passé de 309,3 millions en décembre 2024 à 217,6 millions en décembre 2025, soit environ 30 % de moins. Leur valeur n’a reculé que d’environ 4 %, de 753,5 à 722,5 milliards de shillings. Dans le même temps, le nombre d’abonnements continue de croître : 54 millions à fin juin 2026, selon l’Autorité des communications (CA).
Mobile money au Kenya : ce que mesure vraiment le recul de 30 %
Le chiffre de 30 % a été repris sous des titres annonçant que le mobile money « perd du terrain » dans son berceau. Il demande deux précautions. D’abord, il compare deux niveaux mensuels, décembre contre décembre, et non le total des opérations d’une année sur l’autre. Ensuite, la série de la CBK porte sur les opérations d’agents, l’entrée et la sortie d’espèces (« cash-in » et « cash-out »), et non sur l’ensemble des paiements faits depuis un portefeuille mobile.
Une troisième réserve tient aux données elles-mêmes. Le rapport annuel de la CBK et les tableaux du Bureau national des statistiques (KNBS) donnent 309,28 millions d’opérations pour décembre 2024. Mais la page « Mobile Payments » de la CBK affichait en septembre 2026 un chiffre de 214,58 millions pour le même mois. Si ce second chiffre était le bon, il n’y aurait pas de chute, mais une légère hausse. Sur les sept premiers mois de 2026, cette même série oscille entre 196 et 221 millions d’opérations mensuelles : un plateau, pas un effondrement.
Moins de petites opérations, des montants plus élevés
Quand le volume baisse beaucoup plus vite que la valeur, le montant moyen par opération augmente mécaniquement. La Banque centrale en tire elle-même la lecture : la baisse des dépôts et retraits « reflète largement un changement des habitudes d’usage plutôt qu’une moindre pertinence du mobile money ». Les utilisateurs, écrit-elle, « font moins de transactions de faible valeur et regroupent de plus en plus leurs transferts ».
La CBK et les analystes avancent plusieurs explications, sans les pondérer. La taxe d’accise sur les frais de mobile money renchérit les petits transferts. Les applications bancaires et les paiements instantanés entre comptes offrent d’autres canaux. Enfin, une part croissante de l’argent reste numérique : un salaire reçu sur le portefeuille, une facture ou un commerçant payés directement, sans jamais passer chez un agent pour retirer des billets.
Le réseau grossit, M-Pesa reste dominant
Les autres indicateurs ne décrivent pas un déclin. Selon la CBK, les abonnements actifs ont progressé de 22 % en 2025, à 51,4 millions, et le nombre d’agents de 24 %, à 473 536. L’Autorité des communications compte, elle, 54 millions d’abonnements à fin juin 2026, en hausse de 13,2 % sur l’exercice 2025/26. Les deux séries ne mesurent pas la même chose et ne se comparent pas directement.
Le marché reste très concentré. Toujours selon la CA, M-Pesa, le service de Safaricom, détenait 88,8 % des abonnements en juin 2026, contre 89,1 % en mars, et Airtel Money 11,1 %. Selon le site TechCabal, M-Pesa a traité 83 700 milliards de shillings en 2025, et la Banque centrale le jugeait en janvier 2026 « trop gros pour faire faillite ».
Les agents de quartier, premiers perdants
Si l’argent circule davantage d’écran à écran, le kiosque de quartier voit passer moins d’opérations, et c’est sur elles qu’il touche sa commission. Selon des estimations du quotidien Business Daily, la commission moyenne d’un agent M-Pesa serait passée de 144 355 shillings en 2024 à 124 720 en 2025, puis 112 244 en 2026, soit environ 22 % de moins en deux ans. Safaricom comptait 333 011 agents M-Pesa en mars 2026.
La CA relève aussi une baisse de 5,6 % des agents enregistrés sur un trimestre : 602 470 en mars 2026, 568 463 en juin. Un recul trimestriel ne suffit pas à établir une tendance, d’autant que les chiffres d’agents varient fortement selon les sources et les définitions. Mais il pose une question concrète : de combien de guichets physiques un système a-t-il besoin quand l’argent reste de plus en plus numérique ?
Ce que le Kenya montre au reste du continent
De nombreux marchés africains en sont encore à multiplier les portefeuilles, les agents et les comptes. Le Kenya aborde déjà l’étape suivante : l’interopérabilité, la concurrence des banques, la fiscalité des transferts et la rentabilité des agents. Le mobile money n’y disparaît pas. Il devient une couche du système de paiement, moins visible au guichet, et la question devient celle de sa concentration autour d’un seul opérateur.
Sources
- Central Bank of Kenya, Bank Supervision Annual Report 2025 et page « Mobile Payments » (centralbank.go.ke), consultée en septembre 2026.
- Kenya National Bureau of Statistics, Leading Economic Indicators.
- Communications Authority of Kenya, Sector Statistics Report, exercice 2025/26 (via People Daily, Techweez, TechTrends KE, septembre 2026).
- Agence Ecofin, « Kenya : pourquoi le mobile money perd du terrain dans son propre berceau », 24 septembre 2026.
- Business Daily (commissions des agents, via TechTrends KE) ; TechCabal, « M-Pesa has become too big for Kenya to fail », 28 janvier 2026.
À lire aussi : Safaricom Kenya : la Haute Cour annule la vente de 15 % ; Fintech : le Nigeria retire 46 licences, le Kenya 25 ; Visa Pay RDC : Fally Ipupa ambassadeur, 0 chiffre d’usage.