
Les nouvelles mines d’uranium africaines ne verseront pas de redevance aux États avant 2028, au mieux. Le 23 octobre 2026, la coentreprise d’Etango, en Namibie, a enfin pris sa décision d’investissement, une semaine après le report de Tumas, sa voisine. En Mauritanie, l’étude de Tiris chiffre à environ 903 millions de dollars ce que l’État et les communautés locales recevraient sur 26 ans, mais l’essentiel arrivera après 2036.
Le prix ne freine rien. Selon Cameco, la livre d’uranium sous contrat à long terme valait 96,50 dollars fin septembre 2026, et 89,63 dollars au comptant. Le blocage tient au financement des sociétés qui portent les projets, et c’est lui qui fixe la date des premières recettes publiques.
Namibie : Etango démarre, Tumas attend
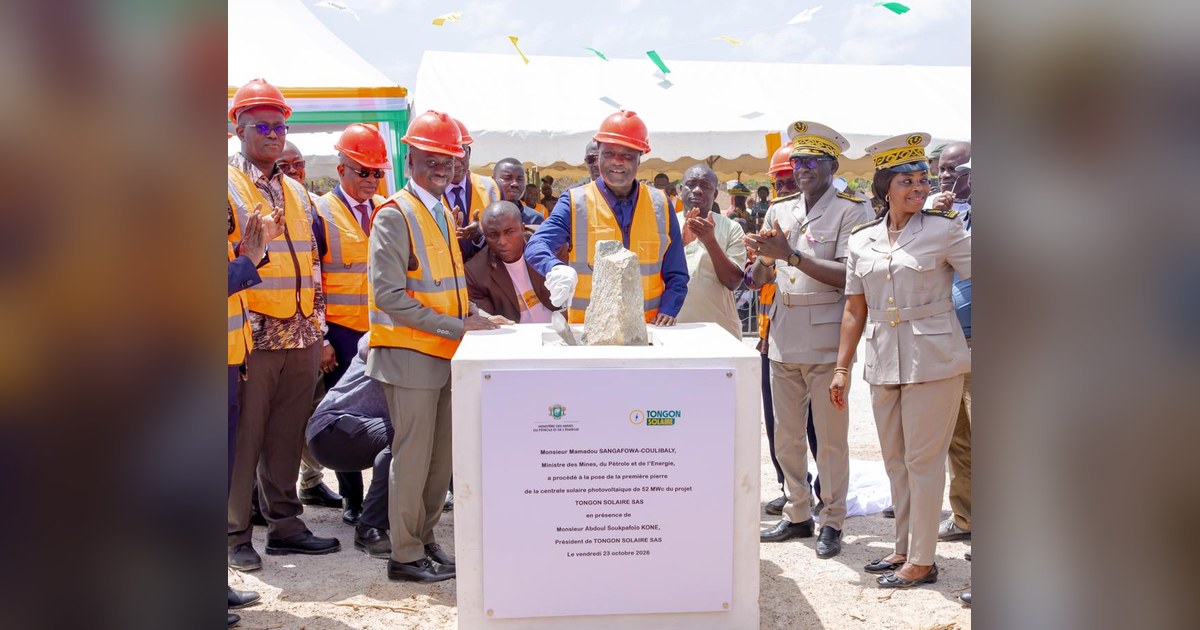
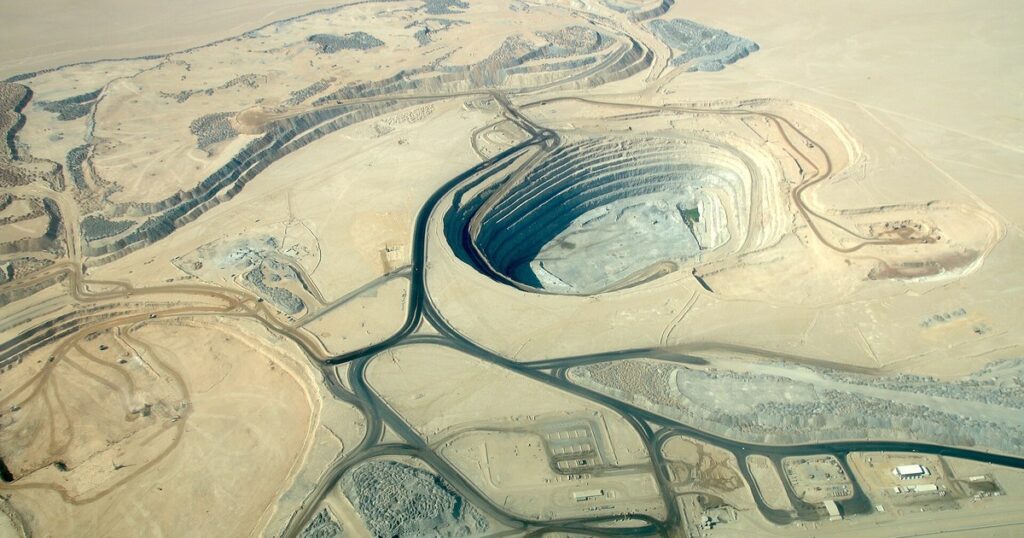
Le 23 octobre 2026, Bannerman Energy a annoncé la décision finale d’investissement de la coentreprise d’Etango, qu’elle détient à 55 % aux côtés de CNNC Overseas (45 %), filiale du groupe public chinois China National Nuclear Corporation. Cette coentreprise possède 95 % du projet. Le coût avant production est estimé à environ 353 millions de dollars, à 10 % près, dont 64 millions déjà dépensés en travaux préparatoires au 30 septembre 2026. La première production de concentré est attendue en 2028, pour environ 3,5 millions de livres par an.
Cette décision arrive après plusieurs reports. Elle a été rendue possible par l’entrée de CNNC dans Etango pour 320,4 millions de dollars, finalisée le 24 septembre 2026, qui donne au groupe chinois un droit sur 60 % de la production. Le communiqué de Bannerman ne chiffre pas ce que l’État namibien percevra en redevances ou en impôts.
Dans la même région de l’Erongo, Deep Yellow a fait le chemin inverse. Le 16 octobre 2026, la société a retiré son objectif de décision d’investissement au quatrième trimestre 2026 pour Tumas, sans fixer de nouvelle date. « Les conditions difficiles du marché des actions continuent de limiter les options de financement des développeurs d’uranium », a justifié Greg Field, directeur général de Deep Yellow. Le génie civil continue sur ses fonds propres.
Mauritanie : ce que Tiris rapporterait, et quand
Le 16 octobre 2026, la société australienne Aura Energy a publié l’étude de faisabilité bancable de Tiris. Elle vise une décision d’investissement en décembre 2026 et le premier minerai d’ici fin 2028, pour une production moyenne de 1,8 million de livres par an pendant 26 ans. Le retard est ancien : les décrets de 2019 imposaient de produire dans les 24 mois, et Aura reconnaît que ce délai n’a pas été tenu.
L’étude détaille les recettes de la Mauritanie, sur une hypothèse de 90 dollars la livre :
- une redevance de 3,5 % de la valeur franco à bord, seule recette versée dès la première livre : environ 143 millions de dollars sur la vie de la mine, soit 5,5 millions par an ;
- des dividendes d’environ 222 millions pour la participation gratuite de 15 % de l’Agence nationale de recherches géologiques et du patrimoine minier (ANARPAM) ;
- l’impôt sur les sociétés de 25 %, après 36 mois d’exonération : environ 377 millions, avec un premier paiement attendu en 2036 ;
- environ 126 millions de retenue à la source sur les dividendes et 35,6 millions de contributions aux communautés locales.
L’ensemble représente 44 % des flux de trésorerie excédentaires du projet. Les salaires, environ 191 millions, n’y sont pas comptés. Mais ces chiffres restent théoriques : Aura écrit que son financement de 400 millions de dollars « n’est pas sécurisé » et qu’« aucun prêteur ni investisseur ne s’est engagé ».
Niger : Dasa, trois ans de retard et un coût en hausse de 74 %
Au Niger, l’étude de faisabilité de 2024 de Global Atomic prévoyait d’achever la mine de Dasa fin 2025. Le communiqué du 18 septembre 2026 repousse la fin de la construction au premier semestre 2028 et la mise en service au second. Les coûts directs passent de 375,6 à 653 millions de dollars, et le coût total atteint 777,2 millions, frais financiers compris.
L’État nigérien détient 20 % de la Société minière de Dasa (SOMIDA), contre 80 % pour Global Atomic. Le financement reste suspendu à un prêt de 414,2 millions de dollars approuvé par l’agence américaine DFC le 16 septembre 2026, sous conditions : une voie d’exportation viable, la prolongation de la convention et du permis minier, et un accord direct avec le gouvernement. Aucun de ces documents ne chiffre les recettes attendues par Niamey.
Mines d’uranium : à quel prix les États seront payés
Faute d’investisseurs en Bourse, les sociétés junior cèdent une part de leur production future à ceux qui apportent l’argent. À Tiris, le seul contrat ferme, signé avec Curzon Uranium, porte sur 300 000 livres par an : la moitié à un prix fixe de 60,3 à 67,8 dollars si la décision intervient avant fin 2026, l’autre moitié au prix comptant moins 5 %.
Ces niveaux sont loin des 96,50 dollars du marché à long terme. Or la redevance mauritanienne se calcule sur la valeur des ventes, donc sur le prix réellement obtenu. Selon notre lecture de l’étude, chaque livre vendue sous le prix de marché réduit d’autant l’assiette de la redevance, et l’écart reste à l’acheteur. À Etango, Gavin Chamberlain, directeur général de Bannerman, évoque un cadre de vente « à des conditions de marché », sans en publier le détail.
Des recettes qui dépendent d’abord des financeurs
Les trois pays ne partent pas du même point. La Namibie, troisième producteur mondial selon Bannerman, tire déjà des recettes de Husab, Rössing et Langer Heinrich, et Etango s’y ajoutera. Le Niger, dont la production est tombée à 962 tonnes en 2024 selon l’Association nucléaire mondiale, attend Dasa pour la relancer. La Mauritanie, elle, n’a pas encore de mine d’uranium en production.
Aucun document publié ne chiffre la perte due aux reports. Tous montrent ce que les États ne contrôlent pas : la date du premier chargement dépend des Bourses et des prêteurs étrangers, et le prix de vente des contrats signés avec les acheteurs. C’est sur ces deux leviers que se jouera la part africaine de la hausse de l’uranium.