
Le secteur africain des biocarburants pèse environ 200 millions de dollars (quelque 115 milliards de FCFA). Selon une analyse du programme Manufacturing Africa, il pourrait approcher 10 milliards de dollars (environ 5 750 milliards de FCFA). Avec un pétrole plus cher, l’éthanol produit en Afrique devient une option sérieuse pour les États importateurs de carburant. Reste à savoir qui, du planteur, de la distillerie ou du distributeur, encaissera cette nouvelle rente.
Notre premier volet, consacré à l’étude de Chatham House sur une hausse possible de 68 % des biocarburants d’ici 2030, décrivait une Afrique exposée aux mandats d’incorporation décidés ailleurs. Autre scénario : le continent produit lui-même son carburant agricole. Depuis le début du conflit dans le Golfe, le brut a gagné près de 40 %, le sucre et le maïs environ 20 %.
Éthanol en Afrique : un potentiel cinquante fois supérieur au marché actuel
Publiée le 2 avril 2026 par Manufacturing Africa, programme financé par l’aide britannique, l’analyse rappelle que plus de 70 pays imposent déjà l’incorporation d’éthanol. Son estimation de 10 milliards de dollars repose sur des hypothèses prudentes : aucune subvention, un surcoût inférieur à 5 % pour le consommateur et des technologies éprouvées.
La contrepartie est écrite dans le même rapport. Atteindre ce potentiel suppose d’augmenter la production de maïs, de manioc, de canne ou de palmier à huile et d’en consacrer une partie au réservoir, l’arbitrage que redoute Chatham House.
Des mandats votés, un éthanol qui manque
Le Nigeria est le cas le plus frappant. Il autorise désormais des mélanges de 5, 10, 15 ou 20 % d’éthanol dans l’essence. Mais selon des chiffres publiés par World Grain en avril 2025, il importait alors chaque année entre 300 et 350 millions de litres d’éthanol et ne couvrait qu’environ 6 % de ses besoins. Le premier producteur de brut d’Afrique subsaharienne importe donc aussi son biocarburant.
Le Zimbabwe impose l’incorporation d’éthanol depuis 2011. Le 25 mars 2026, le ministre des Finances, Mthuli Ncube, a indiqué que le gouvernement étudiait un passage de 5 % à 20 % d’éthanol dans l’essence, sans fixer de calendrier. Le plan sucrier 2026-2035 du pays viserait à porter la production d’éthanol d’environ 155 millions à 600 millions de litres par an.
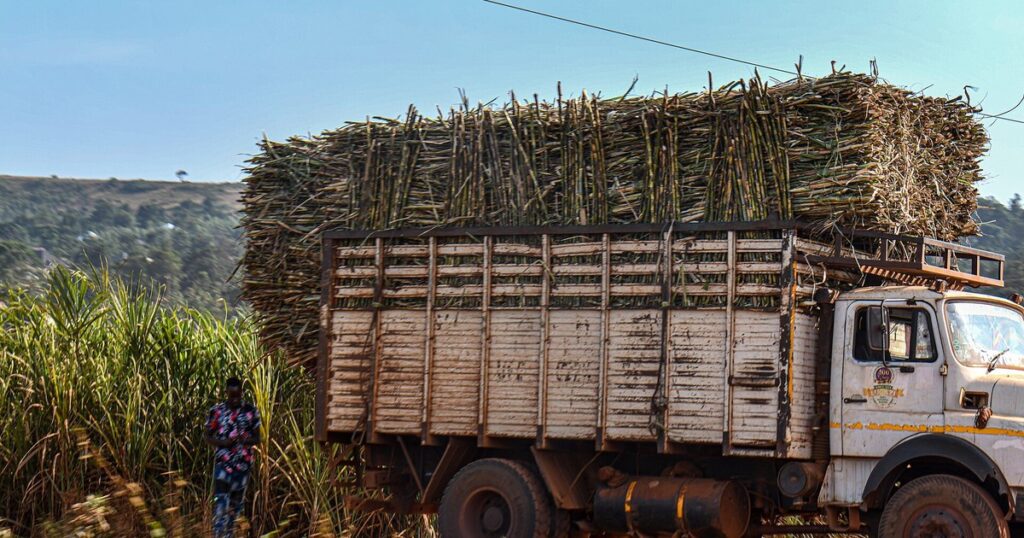
L’Ouganda accélère. En août 2026, cinq producteurs y fabriquaient environ 138 000 litres par jour, soit près de 40 millions de litres par an, selon des responsables du secteur cités par le Daily Monitor. De quoi couvrir un mélange à 3 %, évalué à 36 millions de litres. Mais un mélange à 20 % porterait la demande à quelque 250 millions de litres, à partir de canne, de manioc, de sorgho et de maïs.
Le Kenya, lui, a adopté fin 2025 un règlement qui prévoit un mélange à 5 % d’éthanol après cinq ans, puis à 10 % après dix ans, en exigeant un éthanol produit localement. Et l’Angola, pourtant producteur de pétrole, a fixé dans sa stratégie 2025-2050 un objectif de 5 % de bioéthanol d’ici 2030, en espérant 50 milliards de dollars (environ 28 750 milliards de FCFA) de revenus cumulés à l’horizon 2050.
La mélasse, clé du système et de la dépendance
Le Malawi, souvent cité en exemple, montre la limite physique du modèle. Son distillateur PressCane dispose d’une capacité annuelle de 27 millions de litres, selon le Programme des Nations unies pour le développement (PNUD), mais il fermente la mélasse, sous-produit de la sucrerie d’Illovo à Nchalo. Quand la mélasse manque, l’éthanol manque.
La mélasse ne concurrence pas une culture vivrière, ce que recommande Chatham House. Mais le distillateur dépend entièrement du sucrier, et l’autre producteur du pays, EthCo, compte parmi ses actionnaires une filiale d’Illovo. Dès 2018, une analyse spécialisée relevait que la pénurie de mélasse faisait grimper son prix et que l’éthanol se heurtait aux intérêts des importateurs de produits pétroliers.
Le prix, premier obstacle
Au Zimbabwe, selon l’Agence Ecofin, l’éthanol local se vendrait parfois environ deux fois plus cher que sur les marchés internationaux. La production y repose largement sur un acteur dominant, Green Fuel. Un producteur unique, un prix élevé et un mandat obligatoire : la souveraineté énergétique peut alors devenir une rente captive, payée par l’automobiliste déjà frappé par la crise du carburant liée au conflit au Moyen-Orient.
Au Kenya, la rente est passée par un autre circuit. Koko Networks vendait du bioéthanol de cuisson à moitié prix via plus de 3 000 distributeurs automatiques, un rabais financé par des crédits carbone. Nairobi a refusé les autorisations prévues par l’article 6 de l’Accord de Paris, en invoquant un risque de monopole sur l’allocation carbone du pays. L’entreprise a cessé ses activités le 31 janvier 2026 : environ 700 salariés licenciés et plus d’un million de ménages privés de leur combustible, selon AllAfrica et l’Agence Ecofin.
Ce qui ferait pencher la balance
Du Nigeria au Kenya, la leçon est la même. Un mandat d’incorporation ne crée pas une filière : il crée une demande garantie, qui profite à celui qui contrôle la matière première, la distillation ou le financement.
Pour que la valeur reste sur le continent, trois conditions pèsent lourd, selon la lecture de la rédaction : valoriser d’abord les résidus plutôt que les terres vivrières, éviter qu’un producteur unique fixe le prix, et appliquer les mandats de façon prévisible. Sans elles, l’Afrique risque de remplacer sa dépendance au pétrole importé par une dépendance à quelques sucriers.
Sources
- Manufacturing Africa, « The Opportunity for Biofuels in Africa », 2 avril 2026.
- Chatham House, « The problem with biofuels as a response to the Gulf energy supply shock », 21 septembre 2026.
- World Grain, « Africa’s food, biofuels balancing act », 28 avril 2025.
- Agence Ecofin, sur le Zimbabwe (27 mars 2026) et sur Koko Networks (12 février 2026).
- Daily Monitor et ministère ougandais de l’Énergie et du Développement minéral, août 2026.
- Kenya Law, « Energy (Biofuels) Regulations, 2025 ».
- PNUD Malawi, sur PressCane ; Informa Connect (2018) ; Zimbabwe Sugar Association.