
Le 25 septembre 2026, à Malabo, la Commission bancaire de l’Afrique centrale (COBAC) a mis sur la table une question que le client du mobile money ne se pose jamais : où se trouve son argent entre le moment où il paie et celui où le commerçant est crédité ? Lors de sa 15e réunion annuelle de concertation avec la profession bancaire et financière, le superviseur de la Communauté économique et monétaire de l’Afrique centrale (CEMAC) a constaté que des fonds de clientèle « transitent parfois directement » par les comptes d’établissements de paiement et d’agrégateurs. Aucune nouvelle règle n’a été annoncée, aucun établissement n’a été mis en cause, aucun volume n’a été communiqué.
COBAC et mobile money : ce qui a été dit à Malabo
Selon le compte rendu de la réunion rapporté par Investir au Cameroun, les échanges ont porté sur trois points : les relations entre établissements de paiement et agrégateurs, le traitement comptable de certaines opérations, et les risques associés à la circulation des fonds de clientèle. Le communiqué ne parle ni de détournement ni de sanction.
La COBAC en est donc au stade du diagnostic prudentiel, pas de l’accusation. C’est le texte qui suivra, s’il vient, qui dira si le régulateur juge le cadre actuel suffisant ou s’il entend le durcir.
À quoi sert un agrégateur
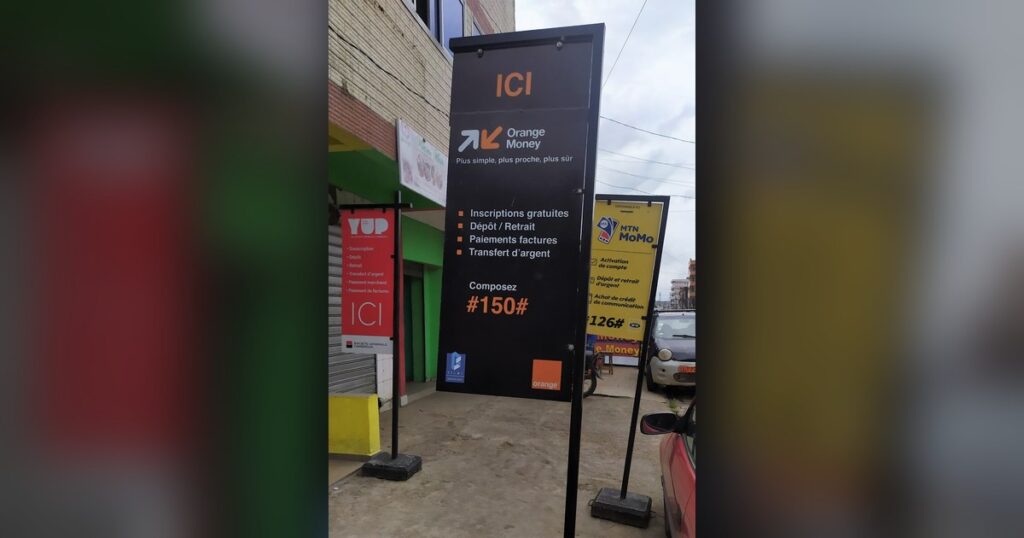
Un agrégateur de paiement permet à un commerçant, une administration ou une application d’accepter, par une seule intégration technique, des paiements venant de plusieurs opérateurs de mobile money et de plusieurs banques. Un supermarché qui accepte à la fois Orange Money, MTN Mobile Money et la carte bancaire peut se brancher séparément sur chaque réseau, ou passer par un seul intermédiaire.
Pour l’entreprise, c’est plus simple. Pour le système financier, c’est un maillon de plus. Tout dépend alors de ce que fait réellement cet intermédiaire : transmet-il seulement l’instruction de paiement, ou reçoit-il les fonds sur son propre compte avant de les reverser au commerçant ? Et, dans ce second cas, que devient cet argent s’il fait faillite avant de l’avoir reversé ?
L’argent du client n’est pas la trésorerie de l’intermédiaire
C’est le principe que la réunion de Malabo remet en lumière. L’argent qu’un intermédiaire collecte pour le compte d’un client ne fait pas partie de sa trésorerie. Si les deux masses se mélangent sur un même compte, les créanciers d’un intermédiaire défaillant peuvent chercher à saisir des sommes qui appartiennent en réalité aux utilisateurs.
C’est pourquoi les réglementations des services de paiement prévoient en général des mécanismes de cantonnement ou de ségrégation des fonds de clientèle. Au-delà de la faillite, trois autres questions se posent : la traçabilité (reconstituer le chemin d’une transaction), la liquidité (reverser les fonds quand ils sont dus) et la lutte contre le blanchiment, qui suppose de savoir précisément quel maillon connaît le client et signale une opération suspecte.
Un marché qui change d’échelle
La question n’est plus marginale. En 2023, le Groupement interbancaire monétique de l’Afrique centrale (GIMAC) a traité plus de 8,9 millions de transactions de monnaie électronique pour plus de 393,2 milliards de francs CFA, en hausse de 21,88 % en nombre et de 75,4 % en valeur, selon des données citées en septembre 2025 par Yvon Sana Bangui, gouverneur de la Banque des États de l’Afrique centrale (BEAC). Le mobile money ne sert plus seulement à envoyer quelques milliers de francs CFA à un proche : il règle des factures, des achats en ligne et des paiements marchands.
Le Cameroun, premier marché de la zone, voit arriver de nouveaux acteurs. Konoom Cameroun a obtenu en juillet 2026 un agrément d’établissement de paiement, adossé à une décision de la COBAC. Le régulateur a aussi autorisé Commercial Bank Cameroun à déployer le service de paiement de la fintech Wave, qui prépare son expansion sur le plus grand marché de mobile money de la CEMAC. Plus d’acteurs, c’est plus de concurrence et, pour le superviseur, davantage de maillons à surveiller.
Un cadre anti-blanchiment déjà durci
Le règlement COBAC R-2023/01 du 19 décembre 2023, entré en vigueur en juillet 2024, a été présenté comme la réforme anti-blanchiment la plus importante depuis 2005. Il relevait la forte prédominance des espèces, la montée des risques liés au mobile money et aux fintechs, et des flux illicites transfrontaliers échappant aux contrôles. Il a renforcé l’identification des clients, imposé la détection automatisée des opérations suspectes et encadré plus strictement les agents de mobile money et leurs sous-traitants.
Une réforme de la réglementation des services de paiement serait par ailleurs en préparation dans la CEMAC. Elle viserait notamment les agrégateurs, les initiateurs de paiement et les sociétés de transfert d’argent, avec un bac à sable réglementaire pour les innovations.
Ce qui peut suivre
Plusieurs outils sont à la disposition du régulateur : comptes dédiés aux fonds de clientèle, rapprochements comptables plus fréquents, obligations de reporting, exigences de liquidité, clarification du statut des agrégateurs. Aucun n’a été officiellement annoncé à Malabo. Pour les acteurs, tout durcissement aurait un coût de conformité ; pour la COBAC, le défi est de sécuriser le circuit sans étouffer un secteur qui porte une large part de l’inclusion financière en Afrique centrale.
Lire aussi le QR Code unique de la CEMAC et, sur les tensions de supervision, le duel entre la CDEC et la COBAC. Au Cameroun, le poids du mobile money chez MTN donne la mesure du marché.
Sources
- Investir au Cameroun, « Mobile Money : la COBAC examine les flux de clientèle transitant par les comptes des intermédiaires », 28 septembre 2026.
- Africtelegraph, « La COBAC place les flux mobile money des agrégateurs sous surveillance », 28 septembre 2026.
- Agence Ecofin, « Cameroun : Konoom obtient son agrément et se lance sur le marché du paiement mobile ».
- Business in Cameroon, « Wave Targets CEMAC’s Largest Mobile Money Market Through CBC Partnership », 2 juillet 2026.
- Financial Afrik, entretien avec Yvon Sana Bangui, gouverneur de la BEAC, 25 septembre 2025 (données GIMAC 2023).
- Droit Médias Finance, sur le règlement COBAC R-2023/01 et la réforme des services de paiement dans la CEMAC.