
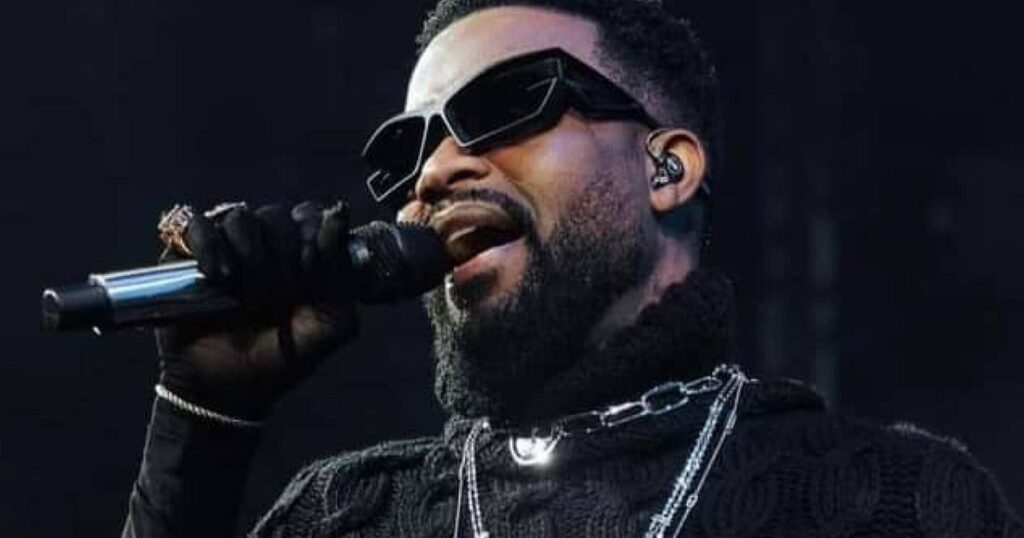
Visa a annoncé le 21 septembre 2026, lors d’un événement média à Kinshasa, la nomination du chanteur Fally Ipupa comme ambassadeur officiel de Visa Pay en RDC. L’application de paiement et de transfert a été lancée dans le pays le 4 septembre 2025. Un an plus tard, le communiqué ne donne aucun chiffre sur son usage. Dans un pays où le dollar circule en billets et où le mobile money des opérateurs télécoms domine le paiement numérique, ce que le géant américain achète n’est pas de la notoriété : c’est de la confiance.
Ce que Visa Pay fait en RDC, et avec qui
Visa Pay est un portefeuille numérique associé à une carte Visa virtuelle. L’utilisateur s’enregistre depuis son téléphone et obtient les deux sans passer par une agence. Le portefeuille fonctionne en francs congolais et en dollars.
Il permet d’envoyer et de recevoir de l’argent, d’effectuer des transferts à partir d’un simple numéro de téléphone, de payer en ligne avec la carte virtuelle, de relier certains comptes bancaires, et d’alimenter le portefeuille depuis une carte Visa. Il n’est pas nécessaire de posséder au préalable une carte bancaire physique — c’est probablement sa caractéristique la plus importante.
Visa ne construit pas une banque parallèle. Le service s’appuie sur des institutions financières partenaires : Access Bank, Sofibanque, Solidaire Banque et UBA sont citées, et les clients de Trust Merchant Bank y accèdent par l’application Pepele. D’autres intégrations sont annoncées comme en cours. Visa fournit une couche de paiement ; les banques conservent la relation réglementée avec le client.
Le marché que Visa vise
La RDC est un cas d’école de la finance africaine à deux vitesses. Une minorité d’adultes dispose d’un compte bancaire, mais des millions d’usagers se servent du mobile money — M-Pesa, Orange Money, Airtel Money, Afrimoney — pour payer, épargner et transférer, dans un pays où les agences bancaires sont absentes de la plupart des territoires.
L’économie est dollarisée : les loyers, les salaires du privé et les grosses transactions se règlent en billets verts, souvent en coupures neuves et sans pli, le franc congolais servant aux petites dépenses. Le cash reste roi, et la Banque centrale du Congo a fixé un objectif de réduction de la dépendance aux espèces à l’horizon 2027.
C’est dans cette configuration que Visa place son application : non pas contre le mobile money, avec lequel elle veut s’interconnecter, mais comme couche unifiée — carte virtuelle pour le commerce en ligne et les abonnements, portefeuille bidevise, passerelle vers les banques. Le continent avance par briques de ce type : la CEMAC a lancé un QR code unique pour payer dans ses six pays, et le système panafricain PAPSS revendique plus de 30 pays connectés.
La carte virtuelle est la vraie différence
Le mobile money a déjà résolu une partie du problème que Visa Pay veut résoudre : envoyer de l’argent sans passer par une agence. Pour convaincre, Visa doit donc offrir autre chose — et cette autre chose est l’accès au réseau international.
Fally Ipupa a lui-même pris un exemple concret lors de la présentation : pour accéder à des contenus musicaux ou à des abonnements numériques internationaux, il faut un moyen de paiement accepté en ligne. Streaming, abonnements, commerce électronique, applications : pour une population équipée en téléphones et en argent numérique mais rarement en carte bancaire internationale, cette passerelle a une valeur réelle.
Le sujet dépasse donc le paiement domestique. Il touche à l’accès à l’économie numérique mondiale — et, accessoirement, à un secteur qui intéresse directement un artiste dont les revenus dépendent du streaming.
Ce que l’endossement dit — et ce que le communiqué tait
Le recours à une célébrité est à la fois un aveu et un pari. Un aveu : un an après le lancement, Visa Pay n’est pas devenu un réflexe, sinon la marque n’aurait pas besoin d’un visage — et le silence du communiqué sur les chiffres d’usage le confirme. Un pari : dans un pays où la confiance dans les institutions financières a été abîmée par des faillites bancaires et des gels de comptes, la confiance dans les artistes, elle, est intacte.
La directrice générale de Visa RDC, Sophie Kafuti, invoque « la vision d’une économie moins dépendante du cash portée par la Banque centrale à l’horizon 2027 ». Le partenariat prévoit des campagnes grand public, des contenus numériques exclusifs et des apparitions publiques. Le montant du contrat n’est pas communiqué.
Quatre questions restent sans réponse publique : le coût pour l’usager — frais de transfert, de retrait, de change entre francs et dollars ; la protection des données ; la responsabilité en cas de fraude, sujet sur lequel le mobile money congolais a une histoire douloureuse ; et surtout ce qu’« interopérable » signifie concrètement. Peut-on, depuis Visa Pay, payer un marchand qui n’a que du mobile money ? Recevoir de l’argent d’un compte Orange Money ? Combien de banques sont réellement connectées, et dans quels délais ?
Une bataille pour la couche de confiance
L’affaire illustre un mouvement plus large. Les réseaux de cartes mondiaux ont raté la première vague du paiement mobile africain, portée par les opérateurs télécoms. Ils cherchent à revenir par l’interopérabilité et le commerce en ligne, en s’appuyant sur les banques locales et sur le marketing.
L’enjeu n’est pas mince : les flux qui transitent aujourd’hui par ces canaux sont considérables — cinq pays africains captent à eux seuls 72 % des envois de fonds vers le continent, selon le FIDA.
Ce sont les ponts entre systèmes, pas le charisme de l’ambassadeur, qui décideront de l’adoption. Et ce seront les chiffres de 2027 — ceux de la Banque centrale du Congo, pas ceux de Visa — qui diront si Fally Ipupa a fait bouger le cash. C’est une lecture de la rédaction.