
Le négociant BGN International, basé à Dubaï, serait en discussions avec plusieurs sociétés en République démocratique du Congo, dont l’Entreprise générale du cobalt (EGC), pour s’approvisionner en cobalt artisanal congolais. L’information vient de Reuters, le 11 septembre 2026, de sources anonymes ; ni BGN ni l’EGC ne l’ont confirmée. Ce serait le troisième grand négociant en sept mois, après Mercuria et Trafigura, à courtiser l’entreprise publique qui détient le monopole d’achat de ce métal. La raison tient en un chiffre : la tonne est passée de 21 000 dollars en février 2025 à près de 41 850 dollars le 11 septembre 2026.
Un monopole longtemps théorique sur le cobalt artisanal
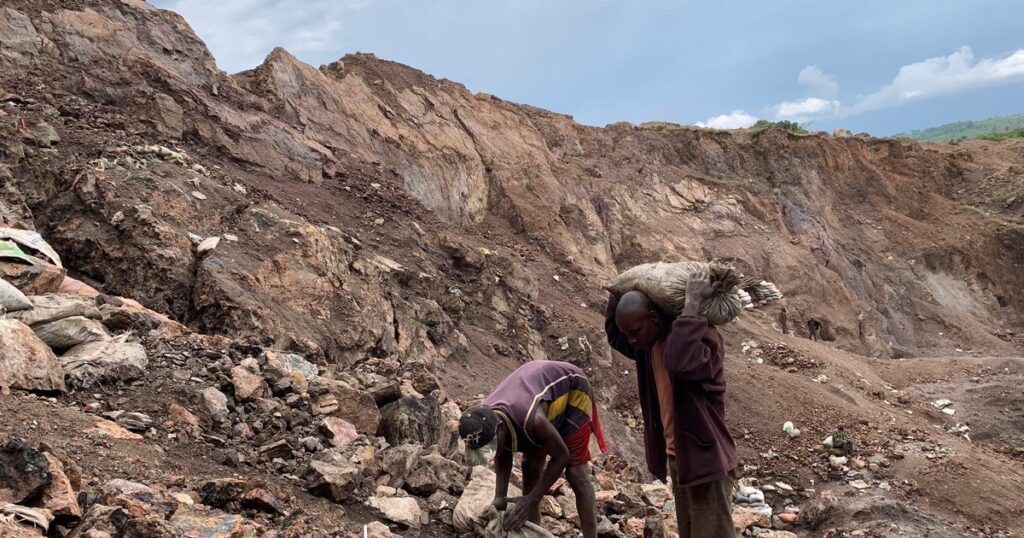
Créée en 2019 comme filiale de la Gécamines, l’EGC est la seule entité autorisée à acheter, traiter et exporter le minerai issu des mines artisanales congolaises — un segment qui représentait historiquement 15 à 30 % de la production nationale, dans des conditions de travail dénoncées depuis quinze ans par les organisations de défense des droits humains.
Pendant ses premières années, ce mandat est resté largement sur le papier : blocages institutionnels, difficulté à acheter le minerai aux creuseurs face aux comptoirs informels, et surtout effondrement des prix. Le Cobalt Institute estimait en mai 2025 que la part de l’artisanal était tombée à 2 % de l’offre nationale en 2024, un plus bas historique : la surproduction mondiale avait rendu le creusage non rentable.
Le retournement date de 2025. Le 22 février, Kinshasa suspend toutes les exportations de cobalt. En octobre, la suspension laisse place à un système de quotas géré par l’Autorité de régulation et de contrôle des marchés des substances minérales stratégiques (ARECOMS). Les prix doublent. L’EGC, qui n’avait jamais exporté, annonce en novembre 2025 avoir produit 1 000 tonnes de métal traçable, et vise 5 000 tonnes d’équivalent métal en 2026.
La course des négociants
Les acheteurs sont arrivés dès que le métal a valu quelque chose.
Le 9 février 2026, Mercuria et Trafigura ont annoncé chacun de leur côté un accord avec l’EGC pour une première livraison de cuivre et de cobalt vers les marchés mondiaux — États-Unis, Émirats arabes unis, Arabie saoudite — par le corridor de Lobito, ce chemin de fer angolais qui rejoint la frontière congolaise sur environ 1 300 kilomètres, pour sept jours de transit selon Trafigura.
En mai, Trafigura et l’américain EVelution Energy ont signé avec l’EGC un protocole visant une chaîne d’approvisionnement entre la RDC et les États-Unis, adossée à une raffinerie de sulfate de cobalt en Arizona dont la construction doit commencer en 2027. Le dispositif pourrait, selon ses promoteurs, couvrir jusqu’à 40 % de la demande américaine.
BGN serait le suivant. Négociant historique de pétrole et de produits pétrochimiques, le groupe cherche depuis 2025 à se diversifier dans les métaux de la transition. Ni le volume, ni le calendrier, ni la nature de l’accord — achat ferme, préfinancement, participation — ne sont connus.
Pourquoi maintenant, et pourquoi l’artisanal
Trois raisons expliquent l’attrait soudain d’un minerai que les acheteurs occidentaux fuyaient il y a cinq ans.
La première est une rareté organisée : les quotas de l’ARECOMS restreignent l’offre congolaise, et l’Agence internationale de l’énergie anticipe une bascule du marché en déficit dès 2026. Tout volume disponible hors des grands groupes chinois — CMOC est le premier producteur mondial — devient précieux.
La deuxième tient à la traçabilité. Un cobalt acheté à l’EGC est, sur le papier, documenté de la mine au port : c’est ce qui permet à un industriel occidental de l’inscrire dans une chaîne d’approvisionnement auditée, là où le minerai des comptoirs informels est invendable auprès des constructeurs automobiles.
La troisième est géopolitique. Le corridor de Lobito n’est pas seulement une voie ferrée : c’est l’ossature d’un dispositif américain en Afrique centrale, doté de plus de cinq milliards de dollars d’engagements.
Ce que la question de juillet devient
Nous posions, le 22 juillet, une question que cette nouvelle rend plus aiguë : que reviendra-t-il aux creuseurs ?
Le prix mondial a doublé. Les quotas ont été conçus pour cela. Mais entre la remontée du cours au London Metal Exchange et le prix payé au puits, il y a l’EGC, ses coûts, ses marges et l’état réel de la concurrence sur le terrain — où les comptoirs informels n’ont pas disparu.
Un point d’attention sur les chiffres, que nous signalons plutôt que de le résoudre. Les quotas attribués à l’EGC pour 2026 sont donnés à 1 775 tonnes par une source de mai, quand son directeur général revendiquait en juillet environ 3 000 tonnes exportées au premier semestre, soit 100 % du quota. Les unités diffèrent probablement — tonnes de métal contenu contre tonnes de produit — ou les quotas ont été révisés. Nous n’avons pas pu trancher, et nous n’additionnons donc pas ces chiffres.
Ce qui est certain, c’est que trois des plus grands négociants mondiaux ont frappé à la même porte en sept mois. Ce n’est pas une reconnaissance du travail artisanal : c’est le prix qui a changé.
À lire également : Cobalt congolais : l’EGC, vitrine inattendue du système de quotas de Kinshasa et ce que les États-Unis achètent au cuivre congolais.