
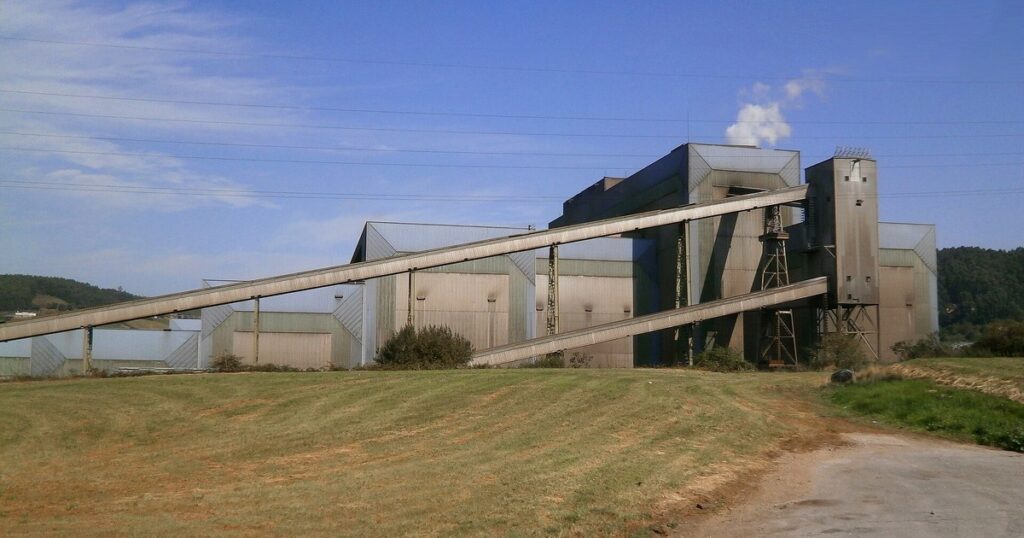
Entre 2001 et 2016, le complexe sidérurgique d’El Hadjar, à Annaba, a été détenu et géré par le numéro un mondial de l’acier. La production, qui avoisinait 1,5 million de tonnes par an au début des années 1990, est tombée sous la barre des 600 000 tonnes. Dans une étude relayée le 13 septembre 2026 par Maghreb Émergent, l’économiste Omar Berkouk retourne cet exemple contre ceux qui le citent le plus souvent.
El Hadjar, le contre-exemple le plus cité
L’argument est familier partout sur le continent : les entreprises publiques échouent, il faut les céder au privé, et de préférence à un opérateur international de premier plan qui apportera capital, technologie et discipline de gestion.
El Hadjar est le seul cas où l’Algérie a expérimenté une privatisation industrielle de grande ampleur dans la sidérurgie. Le complexe, lancé en 1969 dans le cadre des grands programmes d’industrialisation, a été cédé en 2001 au groupe indien Ispat — 70 % du capital, l’État algérien conservant 30 % via Sider. Ispat devient Mittal Steel, puis ArcelorMittal en 2006 après l’absorption d’Arcelor.
Quinze ans plus tard, l’État reprend le site. La renationalisation est annoncée en octobre 2015 et se concrétise en 2016. Le complexe revient dans le giron public sans que sa capacité productive ait été modernisée.
Berkouk ne dit pas que la privatisation est mauvaise en soi. C’est la nuance qui distingue sa position d’un discours plus tranché. Il dit que l’exemple le plus souvent mobilisé pour la défendre documente en réalité son échec.
Ce que l’opérateur privé n’a pas apporté
Le point mérite d’être examiné sans idéologie, parce qu’il concerne directement les débats de privatisation en cours dans plusieurs pays africains.
ArcelorMittal disposait à El Hadjar de trois atouts rarement réunis : une base industrielle existante, un marché intérieur en expansion continue porté par les dépenses publiques d’infrastructure, et le statut de premier sidérurgiste mondial. Le résultat, mesuré en tonnes produites, est une division par plus de deux.
L’explication ne peut donc pas se résumer à la conjoncture. La crise financière de 2008-2009 et le tassement de la demande mondiale sont invoqués dans les bilans du dossier, mais ils n’expliquent pas une trajectoire déclinante étalée sur quinze ans, dans un pays qui importait massivement les produits que le site aurait pu fabriquer.
Ce que le cas suggère, c’est que la nationalité et la taille de l’actionnaire pèsent moins que les termes du contrat : obligations d’investissement chiffrées, calendrier de modernisation, pénalités en cas de non-exécution, mécanismes de contrôle. Un opérateur qui n’a pas d’obligation contraignante de moderniser n’a aucune raison économique de le faire si l’amortissement de l’existant suffit à couvrir ses marges.
Le carrousel des repreneurs
L’histoire postérieure à 2016 est tout aussi instructive. El Hadjar cherche depuis un nouveau partenaire industriel, et la liste des prétendants s’allonge.
Un partenariat avec le véhicule algéro-émirati Emarat Dzayer avait été annoncé en 2018, portant sur une société mixte installée sur une partie du complexe, avec une capacité annoncée de plus de 1,3 million de tonnes en première phase et 1 600 emplois directs. Des échanges ont ensuite été menés avec le groupe malaisien Lion.
En août 2026, les autorités se sont tournées vers le sidérurgiste chinois China Baowu Steel Group. Le 6 août 2026, lors d’une visite à Annaba, le ministre de l’Industrie Yahia Bachir a présenté la relance du site comme une « priorité stratégique », tout en reconnaissant que certaines installations sont arrivées au terme de leur durée de vie supposée. Le groupe chinois a été reçu par le ministère de l’Énergie autour d’un projet d’acier vert associant Sonatrach et la Société nationale de sidérurgie.
Quatre configurations d’actionnariat en vingt-cinq ans. Une seule courbe de production.
Pourquoi ce dossier algérien concerne toute l’Afrique
L’intérêt d’El Hadjar pour un lecteur de Douala, d’Abidjan ou de Kinshasa n’est pas algérien. Il est méthodologique.
Presque tous les États africains détiennent des actifs industriels hérités des années 1960 et 1970 — sidérurgie, textile, agro-industrie, cimenteries — dont la remise à niveau dépasse leurs capacités budgétaires. Le réflexe est de chercher un partenaire étranger, et la présence d’un grand nom sur le contrat est souvent traitée comme une garantie en soi.
El Hadjar montre que ce n’est pas le cas. Le nom ne garantit rien. Ce qui engage, ce sont les clauses : combien investi, sur quelle période, avec quelle vérification indépendante, et que se passe-t-il si l’engagement n’est pas tenu.
Le débat n’est pas propre à la sidérurgie. Il traverse aujourd’hui les mines, où plusieurs législations tentent d’imposer une part d’actionnariat local sans toujours préciser qui la finance, et les partenariats sur les minerais critiques, où la transformation promise s’arrête régulièrement au premier maillon.
L’acier vert ne remplace pas un contrat
À cet égard, la question posée au dossier Baowu est la même que celle posée en 2001 à Ispat. Si personne n’y répond publiquement cette fois non plus, il n’y a aucune raison d’attendre un résultat différent.
L’acier vert, argument nouveau, ne change rien à l’équation. Il ajoute une technologie et un financement climatique potentiel. Il ne remplace pas un contrat exécutoire.
Sources
- Maghreb Émergent, 13 septembre 2026 : étude de l’économiste Omar Berkouk. Le texte original de l’étude n’a pas été consulté en primaire.
- TSA Algérie, août 2026 : déclarations du ministre Yahia Bachir, via l’agence APS.
- TSA Algérie et Africa Business+, avril 2018 : partenariat Emarat Dzayer.
- Algérie1 et Le Jeune Indépendant : historique de la cession de 2001 et de la renationalisation de 2015-2016.