
Le 9 septembre 2026 à Nairobi, le responsable américain chargé des affaires africaines a assuré que Washington aiderait le Kenya à bâtir une industrie de transformation des minerais critiques. La formule revient dans presque chaque partenariat signé depuis deux ans. Mais l’examen de quatre projets déjà financés par l’agence américaine de développement raconte une autre histoire : le continent conserve le premier maillon, rarement le deuxième, jamais le dernier.
Une promesse récurrente, un périmètre jamais défini
La déclaration de Frank Garcia, rapportée par Reuters puis reprise par l’Agence Ecofin, s’inscrit dans une offensive américaine désormais structurée : sécuriser un approvisionnement en terres rares, cuivre, cobalt et graphite, tout en réduisant la dépendance aux chaînes de valeur dominées par la Chine. Elle passe par des accords d’État à État — celui conclu avec la République démocratique du Congo en décembre 2025 — et par le financement de projets via des agences fédérales, au premier rang desquelles la U.S. International Development Finance Corporation (DFC).
Dans presque toutes ces annonces, la valorisation locale apparaît. Ce qui manque systématiquement, c’est la définition du périmètre : jusqu’où va la « transformation » que Washington s’engage à soutenir ?
Car dans l’industrie minière, transformer localement recouvre des réalités économiques très différentes. Un minerai peut être simplement concentré près de la mine. Il peut être raffiné jusqu’à un produit de qualité industrielle. Les étapes les plus rémunératrices se situent encore plus loin : précurseurs de batteries, cathodes, cellules, aimants permanents, composants électroniques.
Quatre projets, une même frontière
Les cas documentés dessinent une ligne étonnamment constante.
En République démocratique du Congo, dans le prolongement de l’accord avec Kinshasa, la DFC annonçait en février 2026 qu’une coentreprise portée par la Gécamines avait commencé à expédier environ 100 000 tonnes de cuivre vers les États-Unis. Du métal, pas du produit fini.
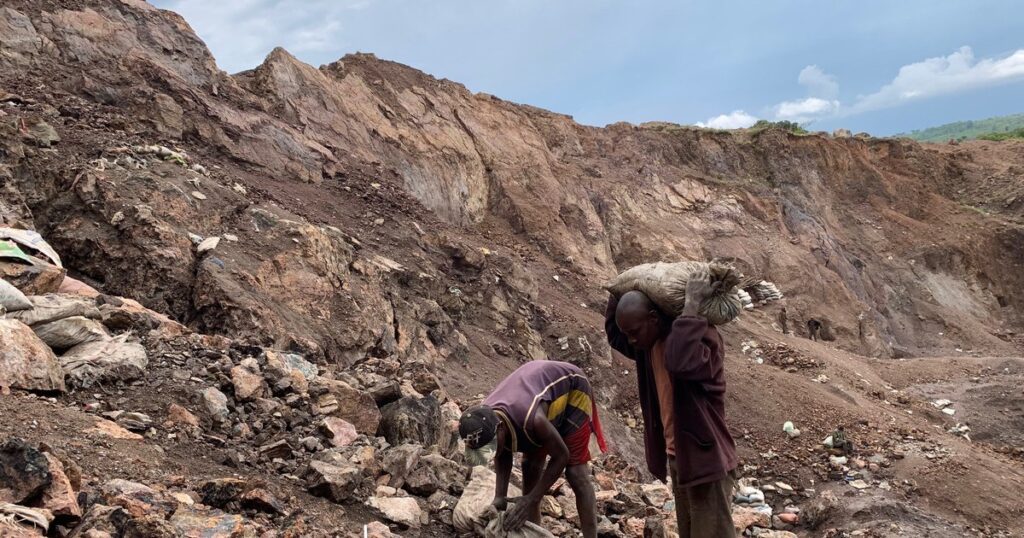
Le cobalt est plus explicite encore. L’Entreprise générale du cobalt, qui encadre la production artisanale congolaise, s’est associée à l’américain EVelution Energy. Le schéma prévoit que le cobalt congolais alimente une usine de sulfate de cobalt — un produit nettement plus valorisé — implantée en Arizona.
Au Mozambique, la mine de Balama, plus grand gisement de graphite du continent et bénéficiaire de longue date d’un appui de la DFC, produit sur place un concentré de graphite en flocons. La conversion en graphite sphérique, matériau des anodes de batteries lithium-ion, se fait dans l’usine du groupe Syrah Resources en Louisiane.
En Angola, le projet de terres rares de Longonjo prévoit une production locale de carbonate mixte, avec une capacité initiale annoncée de 20 000 tonnes par an en 2027 et un objectif de 40 000 tonnes en 2029. La suite — séparation, fabrication des aimants — est orientée vers une usine de Caroline du Sud.
Le point commun n’est pas l’absence de transformation africaine. C’est que la frontière se situe toujours au même endroit : juste avant le maillon où la marge devient significative.
Ce que Washington construit chez lui
Cette répartition prend un relief particulier quand on la met en regard de la politique industrielle américaine. Selon la synthèse de l’Agence Ecofin, le département américain de l’Énergie a annoncé en mars 2026 jusqu’à 500 millions de dollars pour renforcer les capacités nationales de traitement des minerais critiques et la fabrication liée aux batteries, puis en avril jusqu’à 69 millions de dollars pour le prototypage de technologies de traitement, notamment dans les terres rares. Ces montants n’ont pas été vérifiés sur les communiqués d’origine.
Les deux mouvements — soutenir la transformation en Afrique, financer la sienne — ne sont pas contradictoires en soi. Ils le deviennent si les mêmes maillons sont visés. Rien ne permet d’y voir une duplicité délibérée ; la mise en regard est une lecture, pas une démonstration d’intention.
La profondeur plutôt que la présence
C’est le déplacement analytique utile de ce dossier. La question n’est pas de savoir si une activité de traitement existe sur le sol africain. Elle existe, à Balama comme à Longonjo. La question est sa profondeur : combien de maillons un pays producteur parvient-il à retenir ?
Un concentré de flocons et un carbonate mixte sont des produits intermédiaires. Ils créent quelques centaines d’emplois et une valeur ajoutée réelle mais limitée. Le sulfate de cobalt, le graphite sphérique, l’aimant permanent — c’est là que se loge la marge, et c’est là que la chaîne quitte le continent.
Le même raisonnement s’applique aux infrastructures. Le corridor de Lobito, soutenu par Washington et Bruxelles, doit améliorer l’accès des zones minières de RDC et de Zambie au port angolais. Il peut attirer des industries — ou devenir une route d’exportation très efficace si les raffineries ne se construisent pas le long du rail. En Guinée, la montée en puissance de Simandou pose exactement la même question sur le minerai de fer.
Les États africains ne sont pas passifs
La réponse ne dépend pas seulement de Washington. Elle se joue dans la capacité des États producteurs à formuler des exigences précises et à les tenir.
Le Zimbabwe en donne une illustration dans le lithium : face aux exigences de Harare en matière de valeur ajoutée locale, des investisseurs chinois ont développé sur place des capacités de production de produits davantage transformés. L’exemple est repris de la synthèse Ecofin, sans identification des installations concernées.
La RDC, premier producteur mondial de cobalt et deuxième de cuivre, tient le même discours. Le 10 septembre 2026, à la conférence minière de Tianjin, son ministre des Mines Louis Watum Kabamba a de nouveau insisté sur la valorisation locale des ressources extraites sur le territoire national.
Reste que le discours est une chose et le rapport de force une autre. Un pays qui dépend d’un unique acheteur pour écouler son minerai négocie mal la localisation des étapes de transformation. Le problème est aussi structurel : raffineries et industries aval réclament une électricité abondante et stable, de la logistique, du capital, des compétences et des acheteurs capables de garantir des débouchés sur plusieurs années. C’est précisément l’avantage que la Chine a construit en deux décennies.
Ce qu’il faudrait mesurer
Le dossier kényan offrira un point d’observation utile, à condition de poser les bonnes questions. Trois suffisent : quels maillons précis de la chaîne le partenariat engage-t-il à localiser ? Sur quel calendrier ? Et avec quelle conséquence si l’engagement n’est pas tenu ?
Tant que les annonces se contentent du mot « transformation » sans le définir, elles ne sont vérifiables qu’a posteriori — c’est-à-dire quand les usines sont déjà construites, et ailleurs.
Sources
- Agence Ecofin, « Transformation locale : ce que racontent les promesses américaines dans les mines en Afrique », 10 septembre 2026 (consulté en primaire).
- Agence Ecofin, « À Tianjin, la RDC réaffirme sa volonté d’accroître la valeur ajoutée de son secteur minier », 11 septembre 2026.
- Reuters, déclarations de Frank Garcia à Nairobi le 9 septembre 2026, citées par Ecofin — dépêche non consultée en primaire.
- U.S. International Development Finance Corporation, pour les projets Balama, Longonjo et la coentreprise Gécamines.
- Département américain de l’Énergie, annonces de mars et avril 2026, citées par Ecofin — communiqués non consultés en primaire.