
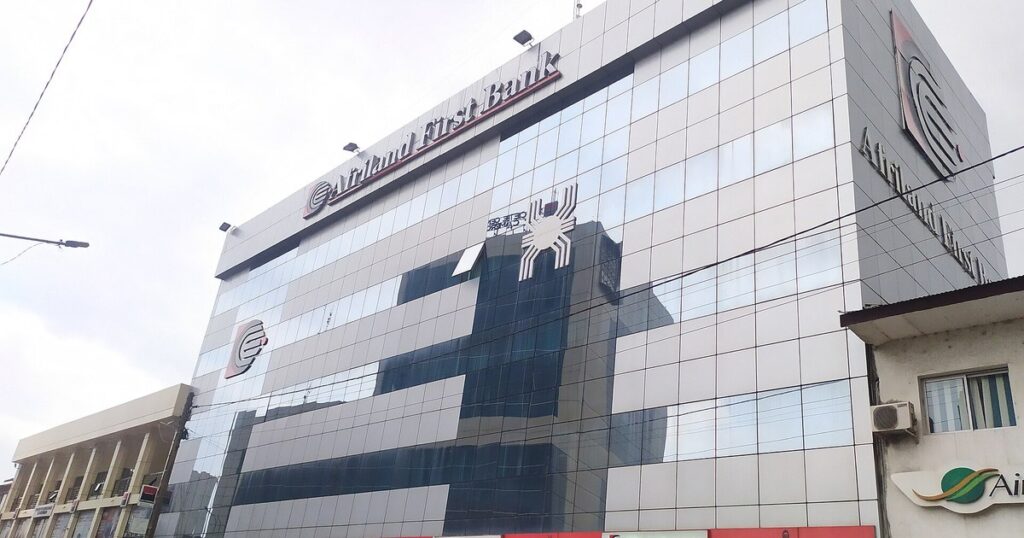
Afriland First Bank, première banque du Cameroun par la taille du bilan, a porté son capital social de 50 à 110 milliards de francs CFA (FCFA), selon un communiqué daté du 5 novembre 2026. Aucun franc nouveau n’est entré dans ses caisses : la banque a transféré 60 milliards de FCFA de ses réserves vers son capital. L’opération change l’étiquette d’une partie de ses fonds propres, pas leur montant, et c’est ce qui en fait l’intérêt comme la limite.
Comment Afriland First Bank double son capital sans argent frais
Le mécanisme s’appelle l’incorporation de réserves. Une banque, comme toute société, met chaque année en réserve une partie de ses bénéfices au lieu de les distribuer en dividendes. Les incorporer au capital revient à les reclasser d’une ligne à l’autre du même compartiment du bilan : le capital social monte de 60 milliards, les réserves baissent d’autant, et le total ne bouge pas.
C’est la différence avec une augmentation de capital en numéraire, où les actionnaires versent de l’argent frais. Ici, personne n’apporte de fonds, aucun nouvel actionnaire n’entre au capital et chacun conserve sa part : il n’y a pas de dilution. Investir au Cameroun, qui a révélé l’opération le 7 novembre 2026, souligne qu’elle ne correspond pas à une injection de liquidités. Les modalités pratiques, distribution d’actions gratuites ou relèvement de la valeur nominale des titres existants, ne sont pas précisées.
Les actionnaires l’ont approuvée lors d’une assemblée générale mixte réunie le 28 avril 2026. La Commission bancaire de l’Afrique centrale (COBAC), le superviseur des banques de la zone, a ensuite donné son autorisation, dont ni la date ni la référence n’ont été publiées. Ce n’est pas une première : en décembre 2021, Afriland avait déjà porté son capital de 20 à 50 milliards de FCFA en incorporant 13,5 milliards de résultats et 16,5 milliards de réserves, selon Investir au Cameroun. En cinq ans, le capital a été multiplié par 5,5, sans appel aux actionnaires.
Ce que l’opération change pour la banque
Elle ne la rend pas plus riche. Les ratios prudentiels se calculent sur les fonds propres nets, un agrégat plus large que le seul capital social. Dans les normes de Bâle, dont s’inspire la réglementation de la COBAC, le capital et les bénéfices mis en réserve comptent tous deux parmi les fonds propres de meilleure qualité. Déplacer l’un vers l’autre ne devrait donc pas modifier le ratio de solvabilité, même si la banque n’a publié aucun ratio actualisé qui permette de le constater.
Ce qui change, c’est la disponibilité de ces sommes. Une réserve peut, sur décision d’une assemblée ordinaire, être distribuée un jour aux actionnaires. Une fois transformée en capital, elle ne peut plus être rendue aux actionnaires sans une réduction de capital, décision extraordinaire et encadrée. Au 31 août 2026, selon la situation mensuelle citée par Investir au Cameroun, les réserves et le report à nouveau atteignaient 112,66 milliards de FCFA : les sommes incorporées en représentent environ 53 %.
La banque rattache l’opération à son plan stratégique « First Bank Horizon 2030 – cap sur la digitalisation » et à son développement dans la Communauté économique et monétaire de l’Afrique centrale (CEMAC). Ni le budget ni le calendrier de ce plan n’ont été rendus publics.
Pas une obligation imposée par la COBAC
Le règlement COBAC R-2025/02 du 10 décembre 2025, entré en vigueur le 1er janvier 2026, relève le capital minimum des banques de la CEMAC de 10 à 25 milliards de FCFA, selon la Direction générale du Trésor du Cameroun. Les banques déjà agréées disposent d’un an, et celles qui ne peuvent suivre devaient soumettre un plan de relèvement au plus tard le 30 juin 2026, pour une conformité finale au 31 décembre 2029.
La réforme n’explique donc pas l’opération : avec 50 milliards de capital, Afriland First Bank possédait déjà le double du nouveau seuil. À 110 milliards, elle en détient 4,4 fois le montant. La contrainte vise d’abord les établissements dont le capital reste sous le nouveau seuil ; le paysage de ces banques est décrit dans notre article sur les banques de la CEMAC recensées par la COBAC.
Et pour les clients ?
Pour un déposant, rien ne change dans l’immédiat : l’argent de la banque n’a pas augmenté, et il n’a pas diminué non plus. La situation au 31 août 2026, rapportée par Investir au Cameroun le 2 octobre, donne l’échelle : 1 569,81 milliards de FCFA de dépôts de la clientèle, 833,22 milliards de crédits à la clientèle, 523,12 milliards de titres de placement, pour un total de bilan de 2 576,23 milliards. Face à ces masses, capital et réserves pèsent ensemble 162,66 milliards, avant comme après l’opération.
Pour un emprunteur, une entreprise qui cherche un crédit, l’opération ne crée pas de ressource nouvelle à prêter. La capacité de crédit d’une banque dépend de ses dépôts, de ses fonds propres totaux et des limites prudentielles, que l’incorporation ne déplace pas. Le meilleur indicateur restera l’évolution des crédits accordés, comparée aux titres de placement : au 31 août, la banque détenait près de 63 FCFA de titres pour 100 FCFA de crédits. Pour les PME, ce sont ces volumes qui comptent, comme le montrent les données de la Banque des États de l’Afrique centrale (BEAC) sur les cautions bancaires accordées aux entreprises camerounaises, et non le capital affiché.
Une banque rentable qui consolide
L’opération est permise par des bénéfices accumulés. Pour 2025, Afriland First Bank a annoncé un bénéfice net de 38,75 milliards de FCFA, contre 28,60 milliards en 2024, et un total de bilan de 2 549 milliards, selon des chiffres communiqués par la banque et publiés par EcoMatin le 16 octobre 2026. Fondée en 1987 par Paul Kammogne Fokam, la banque est contrôlée majoritairement par la holding Afriland First Group, selon le même média.
Incorporer ses réserves plutôt que les distribuer est un choix de prudence : les actionnaires renoncent à toucher ces 60 milliards sous forme de dividendes. Reste à savoir ce que la banque fera de cette base consolidée. Les prochaines situations mensuelles, et les ratios prudentiels que la banque n’a pas publiés, diront si cette hausse de capital accompagne une progression réelle du crédit au Cameroun et dans la CEMAC.