
L’assurance maladie à Lagos devient exigible le 1er janvier 2027 : le gouverneur Babajide Sanwo-Olu a donné le 27 octobre 2026 aux résidents, salariés et employeurs de l’État jusqu’au 31 décembre 2026 pour souscrire une couverture. Selon les données de l’Autorité nationale d’assurance maladie (NHIA), Lagos ne comptait que 2,76 millions d’assurés fin 2025, pour un objectif d’au moins 10 millions. Reste à savoir qui paiera pour les vendeurs, artisans et chauffeurs qui vivent de revenus irréguliers.
Assurance maladie à Lagos : une obligation ancienne, enfin contrôlée
L’obligation n’est pas nouvelle. Elle repose sur la loi de l’État de Lagos sur le régime de santé de 2015, qui a créé l’Agence de gestion de la santé de l’État de Lagos (LASHMA) et son régime public Ilera Eko, et sur le décret exécutif EO/BOS/01 de 2024. Au niveau fédéral, la loi sur la NHIA, signée le 19 mai 2022, a rendu l’assurance maladie obligatoire pour tous les Nigérians et résidents légaux.
Ce qui change, c’est le contrôle. Une application intégrale avait été annoncée pour le troisième trimestre 2025, sans suite. L’annonce du 27 octobre 2026, diffusée par le conseiller spécial du gouverneur pour les médias, Gboyega Akosile, fixe cette fois une date ferme, assortie d’un comité de pilotage et d’une équipe chargée de l’application.
Le lancement, organisé à Victoria Island, a introduit les Lagos Private Health Plans (LPHP), destinés aux salariés et aux entreprises, auxquels 21 organismes de gestion des soins (HMO) ont adhéré. Les employeurs publics et privés de plus de cinq salariés doivent s’enregistrer auprès de la LASHMA et assurer leur personnel, selon Pulse Nigeria. Le gouverneur leur a demandé de traiter la santé des employés comme un coût normal de l’activité, au même titre que la retraite.
2,76 millions d’assurés : une couverture tirée par le salariat
D’après les données de la NHIA pour le quatrième trimestre 2025, compilées par la fondation BudgIT, Lagos comptait 2 757 892 assurés, au deuxième rang national derrière l’État du Delta (2,93 millions). Pour atteindre 10 millions, l’État doit donc presque quadrupler ses effectifs en quelques années.
La composition de ces assurés en dit long. Selon les chiffres de la NHIA repris par Nairametrics, 1,18 million passent par des HMO privés, 1,10 million par le régime social de l’État et 256 525 par le régime fédéral du secteur formel. Autrement dit, la couverture actuelle suit surtout la fiche de paie et le contrat de travail.
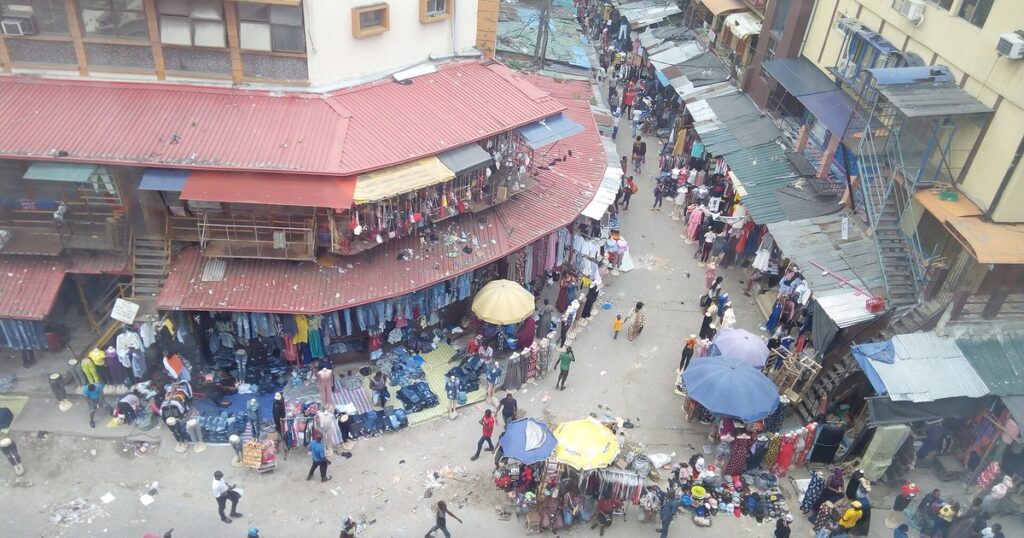
Or le marché du travail nigérian fonctionne largement sans contrat. Selon l’enquête sur la population active du Bureau national des statistiques (NBS), l’emploi informel représentait 93 % des actifs occupés au deuxième trimestre 2024, et 90 % en zone urbaine. Aucun chiffre propre à Lagos n’a été retrouvé, mais la tendance urbaine suffit à situer l’enjeu.
Qui paiera pour les travailleurs informels ?
Pour un salarié, la cotisation peut être prélevée à la source et partagée avec l’employeur. Pour une vendeuse du marché de Balogun ou un chauffeur de danfo, le revenu varie d’un jour à l’autre et ne passe par aucune paie. Le régime Ilera Eko, porte d’entrée prévue pour l’informel, affiche une prime individuelle de base de 15 000 nairas par an, selon Pulse Nigeria. Les formules privées LPHP vont de 30 000 nairas (Bronze) à 150 000 nairas (Gold Plus).
La réponse publique tient dans le Fonds d’équité santé, qui passe de 1 à 3 milliards de nairas pour couvrir plus de 500 000 résidents vulnérables, selon le président du conseil de la LASHMA, Adebayo Adedewe. Le calcul est simple : 3 milliards répartis sur 500 000 personnes donnent environ 6 000 nairas chacune, soit nettement moins que la prime Ilera Eko de 15 000 nairas. Sauf cofinancement non précisé à ce jour, l’enveloppe ne couvre pas entièrement sa propre cible sur une année.
Entre les plus pauvres, subventionnés, et les salariés, couverts par leur employeur, reste une masse de travailleurs indépendants qui devront payer seuls. Pour les atteindre, la LASHMA mise sur les chefs traditionnels, les associations de marchés et les syndicats de transport. Aucun paiement fractionné ni mécanisme adapté aux revenus journaliers n’a été détaillé dans les annonces du 27 octobre 2026.
Une obligation sans amende annoncée pour les résidents
Aucune sanction visant le résident non assuré n’a été rendue publique à ce stade. Le décret de 2024 privilégie un autre levier : conditionner l’accès à certains services publics à une preuve d’assurance. Le gouverneur a en revanche rappelé qu’un patient en urgence doit être stabilisé avant toute question de paiement.
Ce choix a une logique : une amende frapperait d’abord ceux qui n’ont pas les moyens de cotiser. Mais une obligation sans contrôle clair risque de produire des inscriptions sur le papier, sans cotisations régulières. L’enjeu est connu au niveau national, où la couverture approche 23 millions d’assurés pour toute la fédération, soit une petite minorité de la population.
Le financement de la santé, vrai moteur de la réforme
La réforme répond d’abord à un besoin budgétaire. Le 6 août 2026, Babajide Sanwo-Olu estimait à environ 100 milliards de nairas l’écart entre le budget et les besoins du secteur, et à 40 000 médecins le besoin de l’État, qui n’en compte qu’environ 7 000, selon The Eagle Online. « L’accès sans l’excellence, c’est une file d’attente », avait-il résumé.
Au Nigeria, les paiements directs des ménages représentent plus de 70 % des dépenses totales de santé, selon un rapport de la fondation BudgIT. Mutualiser ces dépenses par l’assurance, comme le font déjà des assureurs privés à l’échelle du continent, doit faire entrer de l’argent stable dans le système.
Le succès de Lagos se mesurera donc moins au nombre de cartes distribuées qu’à trois indicateurs : la part réelle des travailleurs informels qui cotisent, la baisse des dépenses payées de leur poche par les familles, et la capacité des HMO à rembourser à temps des hôpitaux déjà en sous-effectif. Sans médecins supplémentaires, quadrupler le nombre d’assurés pourrait simplement déplacer la contrainte du paiement vers l’attente.