
La Guinée a exporté 182,8 millions de tonnes de bauxite brute en 2025, dont 74 % vers la Chine, avec environ 1 000 mégawatts (MW) d’électricité pour tout le pays. Ses propres responsables estiment entre 5 000 et 10 000 MW la puissance nécessaire pour industrialiser la filière. De Conakry au Katanga, le déficit électrique décide de qui transforme les minerais africains, et donc de qui en capte la valeur.
Le verrou désigné au Cap : l’énergie
Le constat a été dressé lors d’une conférence minière internationale tenue au Cap, en Afrique du Sud, du 14 au 16 octobre 2026, puis relayé par l’agence Reuters le 19 octobre et repris par l’Agence malienne de presse et de publicité (AMAP). Les gouvernements africains veulent obliger les compagnies à bâtir fonderies et raffineries sur le continent, par des restrictions d’exportation, des avantages fiscaux ou des droits miniers conditionnés.
Officiels et financiers présents ont pourtant désigné le même obstacle. « Le principal problème concerne les infrastructures et l’énergie, surtout l’énergie », a résumé Daouda Diakité, conseiller du ministre guinéen des Mines. Les investisseurs posent quatre conditions : un approvisionnement régulier en minerai, une énergie fiable, des politiques publiques stables et des acheteurs engagés.
La raison est physique. Extraire un minerai consomme de l’électricité ; le transformer en consomme bien davantage. L’électrolyse de l’aluminium, dernière étape de la chaîne bauxite-alumine-aluminium, absorbe selon les estimations du secteur 13 à 15 mégawattheures par tonne de métal, dans des cuves qui ne doivent jamais s’arrêter.
Guinée : la bauxite part, les mégawatts manquent
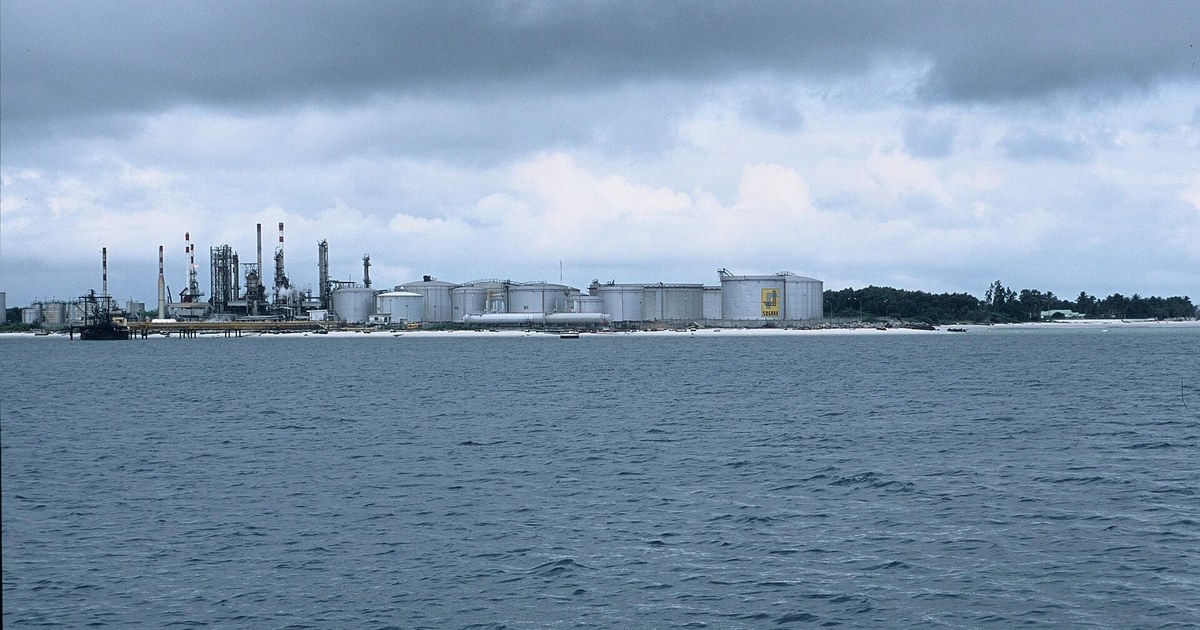
Premier exportateur mondial de bauxite, la Guinée a vu ses expéditions bondir de 25 % en 2025, selon les données officielles consultées par Reuters ; la part de la Chine, 74 %, provient des douanes chinoises. Les autorités visent cinq raffineries d’alumine d’ici 2030, pour une capacité cumulée de 7 à 8 millions de tonnes par an. Trois seraient en construction, selon Reuters. Un objectif n’est pas une capacité en service.
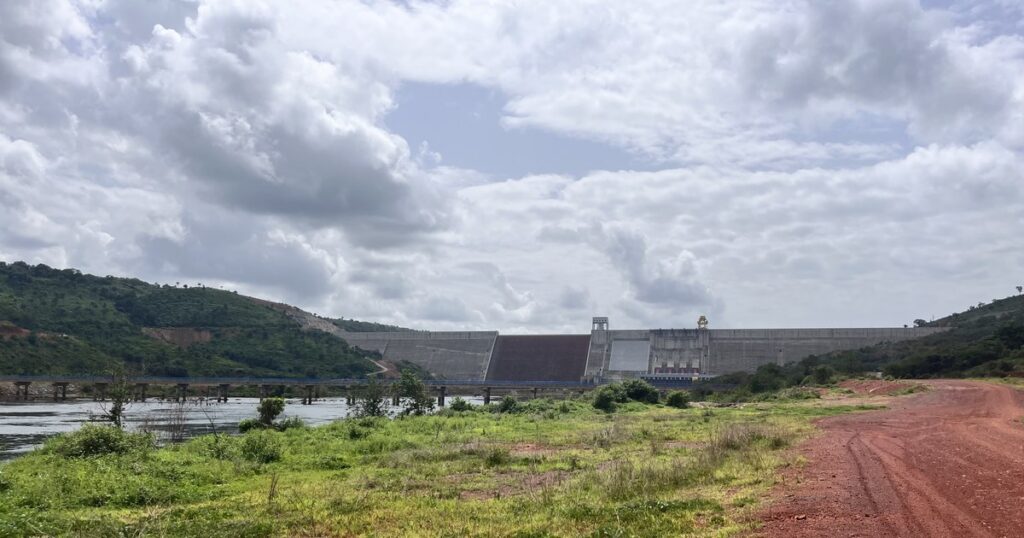
Le pays mise sur l’hydroélectricité. Le barrage de Souapiti, sur le fleuve Konkouré, mis en service en 2021 avec 450 MW, a renforcé le réseau sans résoudre l’équation industrielle. Une production essentiellement hydraulique varie avec les saisons, alors qu’une usine d’alumine ou une fonderie exige un courant continu.
Un calcul de la rédaction donne l’ordre de grandeur. Une seule fonderie produisant un million de tonnes d’aluminium par an consommerait autour de 14 térawattheures, soit une puissance continue d’environ 1 600 MW : davantage que tout le parc guinéen actuel. Le préfinancement de 300 millions de dollars accordé par Glencore porte d’ailleurs sur la bauxite, l’alumine restant une promesse.
RDC : le cuivre attend le courant
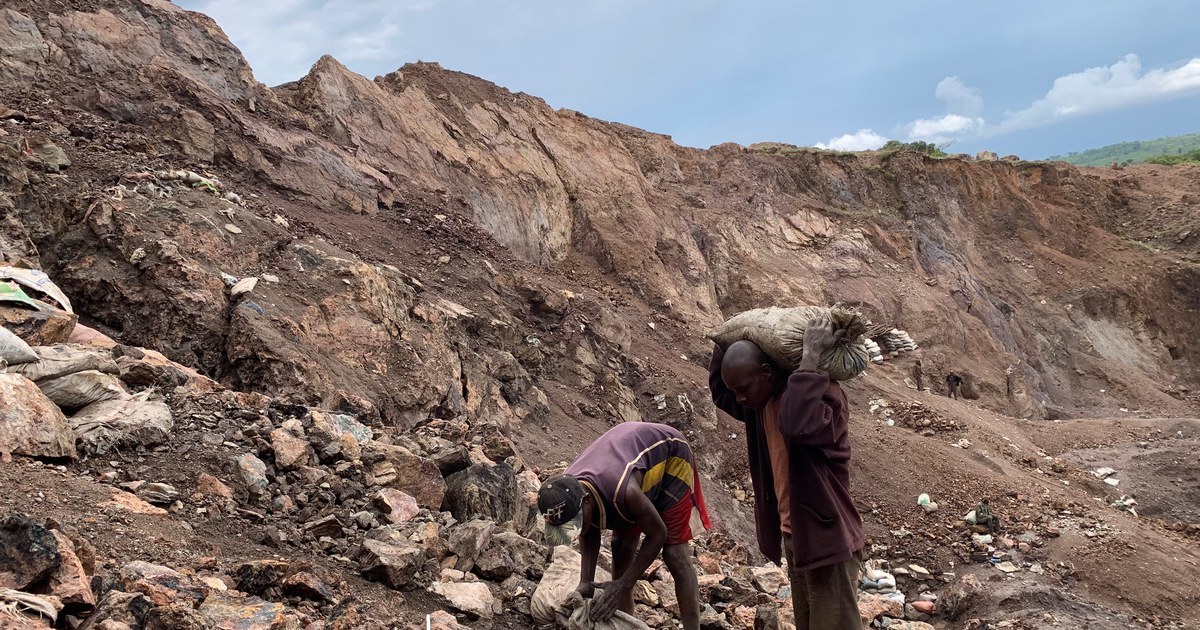
En République démocratique du Congo (RDC), le secteur minier du Katanga et du Lualaba manquerait d’environ 1 gigawatt, selon Matt Tilleard, directeur général de CrossBoundary Energy, cité par Climate Home News le 17 septembre 2026. Il s’agit de l’estimation d’un acteur privé, pas d’un chiffre officiel.
Le complexe de Kamoa-Kakula illustre l’écart. La mine a besoin de 235 MW aujourd’hui et prévoit 450 MW d’ici cinq ans, mais ne reçoit qu’environ 100 MW de la Société nationale d’électricité (SNEL), selon sa directrice générale Annebel Oosthuizen. Le reste vient de groupes diesel, d’importations et d’une centrale solaire couplée à des batteries.
Dans son communiqué du 8 octobre 2026, Ivanhoe Mines indique que ce dispositif fournit désormais 60 MW continus et que la consommation de diesel des générateurs du site a baissé de 40 % en septembre par rapport à juillet. Le groupe annonce des contrats pour doubler cet apport à 120 MW d’ici 18 mois, et reconnaît que ses générateurs restent « plus fiables que le réseau ». L’interconnecteur RDC–Zambie de 700 MW, signé le 6 octobre 2026, n’a pas encore de date de mise en service.
Quand le réseau lâche, les fonderies s’éteignent
L’Afrique du Sud montre l’autre versant du problème : des usines construites qui ferment quand l’électricité devient trop chère. Moins de 12 des 66 fonderies de ferrochrome du pays seraient encore en activité, selon Mzila Mthenjane, directeur général du Minerals Council South Africa, cité par Reuters.
Au Mozambique, South32 a placé son usine d’aluminium Mozal en maintenance après une sécheresse qui a perturbé l’approvisionnement électrique. Le groupe avait annoncé dès décembre 2025 ne pas parvenir à sécuriser une électricité suffisante et abordable. La transformation locale reste donc à la merci d’un contrat d’électricité ou d’une saison sèche.
Minerais africains : l’électricité avant les quotas
Des financeurs se disent prêts à suivre. La Société américaine de financement du développement international (DFC) et l’Africa Finance Corporation (AFC) soutiennent plusieurs projets de transformation sur le continent. Mais les grands programmes d’accès à l’électricité, comme Mission 300 porté par la Banque mondiale et la Banque africaine de développement, visent d’abord les ménages, pas les charges de plusieurs centaines de mégawatts qu’exige une fonderie.
Une centrale financée par une mine, comme à Kamoa-Kakula, ne profite pas automatiquement aux villes voisines. Les prochains projets gagneraient à publier ensemble leur plan de transformation et leur plan électrique, pour montrer ce qui sera produit, à quel coût et avec quelle continuité.
Tant que l’électricité industrielle restera rare ou chère, les restrictions d’exportation ne suffiront pas. La valeur ajoutée des minerais africains continuera d’être captée là où le kilowattheure est abondant, en Chine au premier chef.