
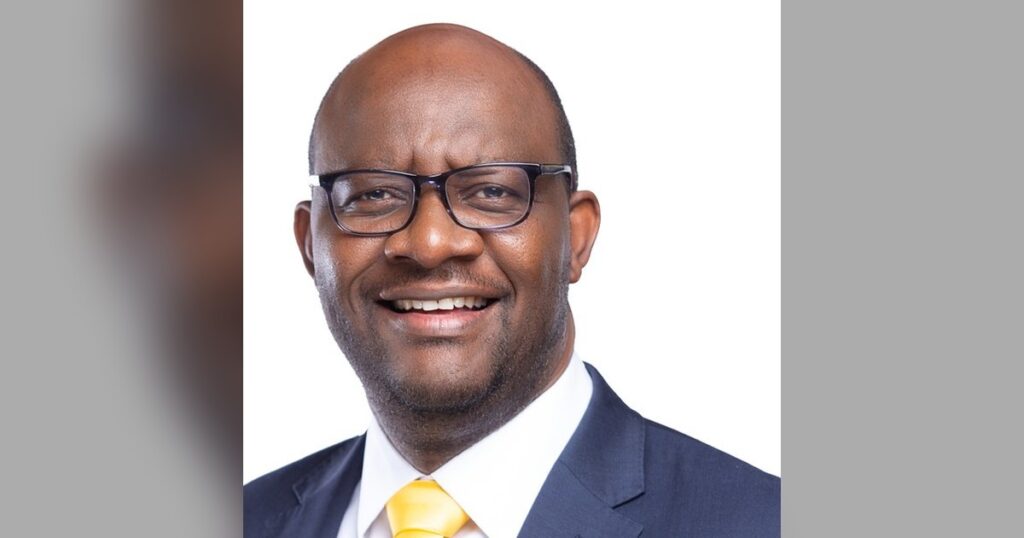
Manuel Moses : « Transformer le risque africain en opportunité »
Vingt-cinq ans après sa création, l’African Trade & Investment Development Insurance (ATIDI) entend lever l’un des principaux obstacles au financement des économies africaines : la perception du risque. À l’occasion du Rebranding Africa Forum (RAF) 2026, son directeur général, Manuel Moses, détaille les solutions de garantie de l’institution, leur contribution au financement de la santé et des infrastructures, ainsi que ses ambitions en Afrique centrale.
Vingt-cinq ans après, qu’est-ce qui continue d’alimenter la perception du risque africain et comment ATIDI entend-elle la faire évoluer ?
Il importe de garder à l’esprit que le risque n’est pas propre à l’Afrique. Partout, les marchés sont exposés à des risques politiques, commerciaux, économiques et climatiques. Sur le continent, la perception du risque résulte notamment des incertitudes réglementaires, des risques de change, des déficits d’infrastructures et des inquiétudes liées à l’exécution des contrats. Dans bien des cas, elle dépasse ce que justifient les fondamentaux économiques. Des projets viables peinent alors à mobiliser des capitaux. Notre mandat consiste à combler l’écart entre les risques que les investisseurs sont prêts à prendre et ceux qu’ils doivent pouvoir maîtriser. Notre rôle n’est pas de supprimer le risque, mais de le rendre plus compréhensible, mieux anticipé et plus maîtrisable.
Concrètement, comment vos assurances et garanties permettent-elles de débloquer des financements ?
L’assurance contre les risques politiques protège contre certains événements liés à l’action des pouvoirs publics, aux restrictions de transfert de devises ou au non-respect d’obligations contractuelles. L’assurance-crédit couvre le risque de non-paiement, tandis que les cautionnements et la réassurance renforcent les capacités de financement et de partage des risques. Le nouvel aéroport de Bugesera, au Rwanda, en est une illustration. En 2025, ATIDI a approuvé une contre-garantie de 84 millions de dollars, permettant à trois banques rwandaises et une banque régionale d’émettre plus de 322 millions de dollars de cautions et garanties. En réduisant leur exposition, nos instruments peuvent améliorer la bancabilité des projets et favoriser des conditions de financement plus compétitives.
Dans quels secteurs les besoins de garanties sont-ils aujourd’hui les plus importants ?
La demande est particulièrement forte dans les secteurs où les investissements initiaux sont importants et les horizons de financement longs. L’énergie et les infrastructures en sont de bons exemples : ils représentent respectivement 6 % et 38 % de nos expositions. Mais les besoins concernent aussi l’industrie manufacturière, l’agriculture, le commerce, les services financiers et la santé. Nous ne définissons pas nos priorités en privilégiant systématiquement un secteur. Nous tenons compte des priorités de chaque pays, de la viabilité commerciale du projet, de son impact économique et de notre capacité à comprendre, tarifer et gérer durablement le risque.
Le financement de la santé est au cœur du RAF 2026. Quels risques ATIDI peut-elle couvrir dans ce domaine ?
Les risques diffèrent selon qu’il s’agit d’un hôpital, d’un laboratoire, d’un fabricant de produits pharmaceutiques ou d’une entreprise de santé numérique. Nous pouvons couvrir certains risques politiques, les restrictions de convertibilité et de transfert de devises, mais aussi le non-paiement de contreparties publiques ou privées. Au Kenya, par exemple, ATIDI a fourni une assurance contre les risques politiques pour l’approvisionnement d’hôpitaux en équipements médicaux spécialisés, couvrant le risque de non-paiement par un débiteur souverain. Les montages les plus prometteurs associent banques commerciales, institutions de financement du développement et autres partenaires, chacun assumant la part de risque qu’il est le mieux placé pour gérer. L’enjeu est d’attirer davantage de capitaux privés vers des investissements sanitaires viables.
Qu’a permis votre intervention dans les énergies renouvelables et les infrastructures ?
L’un des enseignements de notre expérience est que la disponibilité des capitaux ne suffit pas : investisseurs et prêteurs doivent être rassurés sur les risques de paiement et les engagements contractuels dans la durée. Notre Mécanisme régional de soutien à la liquidité (RLSF), développé avec la banque allemande KfW et l’Agence norvégienne de coopération pour le développement, protège les projets d’énergies renouvelables contre les retards de paiement des entreprises publiques d’électricité. En 2025, 24,7 millions de dollars de garanties ont contribué à mobiliser 365,5 millions de dollars pour neuf projets dans quatre pays africains. Ils devraient ajouter 182 mégawatts de capacité renouvelable. Cela montre qu’une garantie ciblée peut mobiliser des financements bien supérieurs à son montant initial.
Comment ATIDI peut-elle accompagner les entreprises dans la mise en œuvre de la Zone de libre-échange continentale africaine ?
Pour les petites et moyennes entreprises (PME), l’accès au financement demeure une contrainte majeure. Notre assurance-crédit protège les établissements financiers contre les impayés et les encourage à soutenir le commerce local et transfrontalier. Le programme de partage des risques PoRSA, conçu avec l’Union africaine et la KfW, facilite notamment le financement des entreprises agricoles, de celles détenues par des femmes et des acteurs du commerce transfrontalier. Nous appuyons aussi un système de garantie douanière régionale unique dans l’espace du Marché commun de l’Afrique orientale et australe (COMESA). L’objectif est de sécuriser les paiements tout en réduisant les obstacles à la circulation des marchandises.
Quelles opportunités identifiez-vous en Afrique centrale, particulièrement dans la zone CEMAC ?
Pour attirer des capitaux privés à long terme, il faut un environnement prévisible : des règles stables, des engagements contractuels respectés et des dispositifs de change et de paiement efficaces. Une avancée importante est la décision de la Commission bancaire de l’Afrique centrale (COBAC) d’attribuer à ATIDI une pondération de risque de 0 %. Les banques relevant de cette réglementation peuvent ainsi bénéficier d’exigences de fonds propres réduites pour les expositions que nous assurons et accroître leur capacité de financement. Les infrastructures, l’énergie, l’agriculture, l’industrie et les services financiers offrent des perspectives importantes. Le lancement de nos activités au Cameroun, en 2025, vise précisément à renforcer notre accompagnement dans le pays et la région.
Avec le renforcement de son capital, quelles ambitions ATIDI nourrit-elle pour les prochaines années ?
Des fonds propres renforcés nous permettent de soutenir de plus grandes opérations, dans davantage de pays et de secteurs, et de mobiliser plus de capitaux privés. En moyenne, ATIDI affiche un effet de levier de dix fois : chaque dollar investi dans sa capacité de garantie peut potentiellement mobiliser plus de dix dollars supplémentaires. Depuis sa création, notre institution a soutenu plus de 93 milliards de dollars d’investissements privés et son exposition totale atteignait 9,2 milliards de dollars en 2025. L’Afrique dispose de près de 4 000 milliards de dollars d’épargne intérieure de long terme, alors que son déficit annuel de financement dépasse 400 milliards. Le défi consiste aussi à mobiliser cette épargne pour l’investissement productif. Notre ambition est de transformer le risque africain en opportunité et de contribuer au financement de la transformation du continent.
Propos recueillis par Georges Auréole Bamba