
Le grand format NotreAfrik — Qui capte la valeur ? (épisode 4/6). Pourquoi l’Afrique vend encore vert. Sur un kilo de café africain vendu en Belgique, un bloc de cinq euros se forme après le port européen : torréfaction, emballage, marque, rayon. On explique souvent ce partage par les droits de douane européens. Pour le Cameroun, la Côte d’Ivoire et l’Ouganda, cette explication ne tient pas : leur café torréfié entre dans l’Union sans payer un centime. Le verrou est ailleurs.
Dans cet épisode
Les cinq euros qui ne bougent pas
Le mur douanier n’existe pas
3,1 % : ce que l’Afrique exporte transformé
Ce qui ne voyage pas
Deux chemins africains : Kigali et Addis-Abeba
Ce que nous ne savons pas encore
Les cinq euros qui ne bougent pas
L’épisode 2 a suivi un kilo de café vert camerounais jusqu’au rayon belge. En 2024, le consommateur payait 10,10 € pour les 820 grammes de café torréfié qui en sont issus. Le planteur en recevait 2,99 €. Le trajet du champ au navire — collecte, usinage, export, fret — 1,29 €. L’accise belge, 0,21 €. La TVA, 0,57 €.
Restait un bloc de 5,05 € : tout ce qui se passe entre le port européen et le rayon. En 2020, sur une dépense totale de 8,11 €, ce même bloc pesait 5,38 €. Pendant que le cours mondial du robusta était multiplié par près de trois, il est resté quasiment immobile.
C’est la part la plus importante de la dépense, et la seule qui se forme entièrement hors d’Afrique. Pour chaque euro qui revient au planteur camerounais en 2024, environ 1,70 € se forme en aval. En 2020, avant la flambée des cours, c’était près de douze euros.
La question de cet épisode en découle directement. Si ce bloc est stable, prévisible, et plus gros que tout ce que touchent le planteur et l’exportateur réunis, pourquoi l’Afrique ne cherche-t-elle pas à le produire elle-même — en exportant du café torréfié plutôt que du café vert ?
Le mur douanier n’existe pas
La réponse la plus répandue est tarifaire. L’Europe laisserait entrer le grain brut sans droits, mais taxerait le produit transformé pour protéger ses torréfacteurs. Cette « escalade tarifaire » existe bien dans le barème général. Elle ne s’applique pas aux pays de ce dossier.
Le tableau des droits d’importation recensé par l’Organisation internationale du café, pour l’Union européenne, se lit ainsi : café vert non décaféiné, 0 % ; café torréfié non décaféiné, 7,5 % ; café torréfié décaféiné, 9 %. Ce sont les taux dits « de la nation la plus favorisée », ceux que paie un pays sans accord particulier.
Le même tableau donne les taux réduits. Pour un pays qui ne bénéficie que du système de préférences généralisées, le torréfié tombe à 2,6 %. Et pour les pays couverts par un accord de partenariat économique (APE), par le régime « Tout sauf les armes » réservé aux pays les moins avancés, ou par le SPG+, la ligne est la même sur les trois formes : 0 %.
Or c’est le cas des trois pays que suit ce dossier. Le Cameroun applique son APE intérimaire avec l’Union européenne depuis le 4 août 2014. La Côte d’Ivoire applique le sien, dit « d’étape », depuis le 3 septembre 2016 : il lui garantit un accès sans droits ni quotas. L’Ouganda n’a pas d’accord en vigueur avec l’Union, mais il est couvert, comme pays moins avancé, par « Tout sauf les armes ».
Un paquet de café torréfié à Douala, à Abidjan ou à Kampala entre donc sur le marché européen aux mêmes conditions douanières qu’un sac de café vert. Le tarif n’explique pas pourquoi l’Afrique vend vert. Il faut chercher ailleurs — et c’est le premier résultat de cet épisode.
3,1 % : ce que l’Afrique exporte transformé
Reste à mesurer l’écart que cette porte ouverte n’a pas comblé. L’Organisation internationale du café l’a fait dans une étude consacrée à la valeur ajoutée du secteur africain, publiée en 2017 sur les données de 2015.
Cette année-là, la quasi-totalité des expéditions africaines de café partait sous forme de grain vert. 3,1 % seulement quittaient le continent sous forme transformée, principalement du soluble. La même année, les autres pays producteurs de la planète, pris ensemble, en exportaient 8 % — soit plus du double.
Le détail vaut d’être lu, parce qu’il contredit l’image que l’on se fait du problème.
Le soluble africain est presque entièrement ivoirien : 323 000 sacs exportés en 2015, soit 96 % de tout le soluble exporté par le continent. Et la majeure partie de cette production — au moins 73 % — ne part pas vers l’Europe : elle reste en Afrique.
Quant au café torréfié à l’origine pour l’exportation, il ne recule pas : il a déjà reculé. L’Organisation internationale du café mesure une chute de près de 6 500 sacs en 1989/90 à environ 1 800 sacs en 2015/16. Trois pays — le Kenya, le Rwanda et la Guinée — assurent 95 % de ce reliquat. À l’échelle d’un continent qui produit des dizaines de millions de sacs, ce n’est pas une filière : c’est une trace.
Ces chiffres datent de 2015 et nous ne les présentons pas comme une photographie de 2026. Ils établissent un point de départ, pas un état des lieux.
Ce qui ne voyage pas
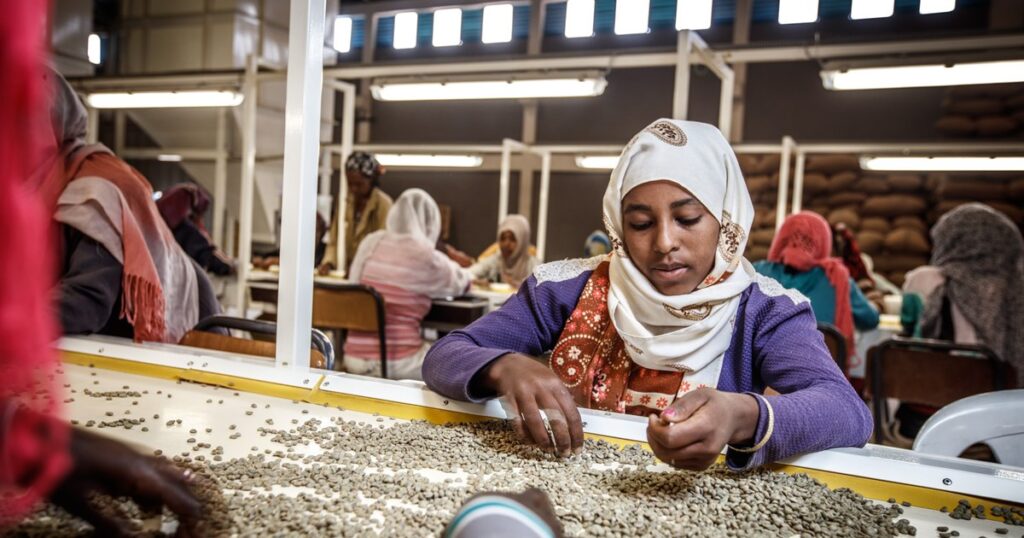
Pourquoi, alors, la porte ouverte n’a-t-elle pas été franchie ? Parce qu’un sac de café vert et un paquet de café torréfié ne sont pas deux versions du même produit. Le premier est une matière première. Le second est déjà un produit de consommation — et l’exporter, c’est changer de métier.
Le premier obstacle est physique. Le café vert se conserve des mois, parfois des années, en entrepôt — c’est exactement ce que l’épisode 3 a montré à Anvers. Le café torréfié, lui, perd ses arômes en quelques semaines. L’expédier sur des milliers de kilomètres suppose un conditionnement coûteux et une logistique rapide, là où le vert voyage en vrac et attend sans se dégrader.
Le deuxième est commercial. Le café vendu en grande surface est presque toujours un assemblage de plusieurs origines, ajusté selon les prix et les récoltes. Cet assemblage se fait là où les origines se rencontrent : dans les ports et les usines d’Europe, pas dans un pays qui ne dispose que de sa propre récolte. L’épisode 3 l’a établi — Anvers stocke le café du monde entier avant de le réexpédier vers les torréfacteurs.
Le troisième est la marque. Le consommateur belge n’achète pas « du robusta camerounais » : il achète une marque, un format, une place en rayon. Il faut un profil de torréfaction adapté au marché, un étiquetage conforme, un importateur, un distributeur, un référencement en enseigne. Ce sont ces éléments, bien plus que l’opération de torréfaction elle-même, qui se logent dans le bloc de cinq euros.
Le résultat se mesure. Entre 1991 et 2018, la valeur des exportations mondiales de café, toutes formes confondues, est passée de 8,4 à 35,6 milliards de dollars. Et en 2018, l’Union européenne, le reste de l’Europe et l’Amérique du Nord assuraient plus de 96 % des exportations mondiales de café torréfié, et environ 53 % de celles de soluble — alors que ces mêmes régions ne pèsent qu’environ 11 % des exportations de café vert, dont elles importent 76 % du volume échangé dans le monde.
La valeur ajoutée du café a quadruplé en une génération. Elle est très majoritairement exportée par des pays qui ne produisent pas un grain.
Deux chemins africains : Kigali et Addis-Abeba
Deux pays du continent montrent que « l’Afrique doit torréfier son café » n’est pas une stratégie industrielle, mais un slogan — et que la valeur se reprend par d’autres routes.
Le Rwanda a misé sur la qualité du vert. L’office national des exportations agricoles (NAEB) recense 79 torréfacteurs et plus de 117 exportateurs. Le pays investit dans le café de spécialité, les concours de dégustation, la promotion internationale. Et pourtant, en 2025, il a exporté 23 860 tonnes de café vert pour plus de 148,6 millions de dollars — contre 17 142 tonnes et 89,8 millions de dollars en 2024. Le Rwanda reste, fondamentalement, un exportateur de grain. Ce n’est pas un échec : il a augmenté ce qu’il tire de chaque kilo sans changer la forme sous laquelle il le vend.
L’Éthiopie, elle, torréfie massivement — pour elle-même. Le département américain de l’Agriculture prévoit pour la campagne 2026/27 une production de 12,1 millions de sacs de 60 kilos et une consommation intérieure de 5 millions de sacs, soit environ 41 % de la récolte. L’estimation de la campagne précédente a d’ailleurs été révisée à la hausse, de 3,70 à 4,50 millions de sacs. Ce café-là est torréfié, moulu, préparé et vendu en Éthiopie : toute la chaîne, du champ à la tasse, reste dans le pays.
Mais ce que l’Éthiopie exporte reste, pour l’essentiel, du café vert. Le premier producteur africain n’a pas résolu l’équation du marché européen : il l’a contournée, en torréfiant pour un marché qu’il possède déjà — le sien.
Ces deux exemples déplacent la question. La valeur de la transformation ne se conquiert peut-être pas d’abord à Anvers ou à Hambourg, mais dans les villes africaines, là où la consommation progresse et où les marques ne sont pas encore installées. C’est l’une des pistes que l’épisode 6 examinera.
Ce que nous ne savons pas encore
Nous annoncions à la fin de l’épisode 2 que nous chercherions à décomposer le bloc de cinq euros. Nous ne le pouvons pas, et ce constat est en soi un résultat.
Personne ne publie la répartition du bloc aval. Aucune source publique ne dit, pour la Belgique, ce que prennent respectivement le torréfacteur, l’emballeur, le transporteur, le propriétaire de la marque et le distributeur. Les industriels ne publient pas de comptes par filière ; les enseignes ne publient pas leurs marges par produit. Une étude française de 2018 — « Café : la success story qui cache la crise », réalisée par le BASIC pour Max Havelaar France et Commerce Équitable France — porte sur cette question pour le marché français. Nous ne la transposons pas à la Belgique, et nous n’en reprenons pas les chiffres ici : la vérification de ses valeurs exactes n’est pas achevée à l’heure de publication.
Nous ne donnons pas de part contemporaine du café africain exporté en vert. Le chiffre de 3,1 % est daté de 2015. L’établir pour 2024 ou 2025 suppose une extraction douanière pays par pays, en cours, et nous ne publierons ce pourcentage qu’une fois cette extraction faite.
Nous ne mesurons pas le coût industriel de la torréfaction à l’origine. Les obstacles décrits ici — fraîcheur, assemblage, marque — sont documentés par l’Organisation internationale du café. Leur poids relatif, en euros par kilo, ne l’est pas.
Enfin, les opérateurs sollicités à l’occasion de l’épisode 3 n’avaient pas répondu à la date de publication. Leurs réponses, si elles arrivent, seront intégrées au dossier.
Ce que l’on sait suffit toutefois à renverser une idée reçue. L’Afrique ne vend pas son café vert parce que l’Europe lui interdirait de le vendre torréfié : la porte douanière est ouverte, et elle l’est depuis des années. Elle le vend vert parce que la chaîne qui transforme un grain en paquet — le stock, l’assemblage, la marque, le rayon — s’est construite ailleurs, et que les droits de douane ne sont plus ce qui la retient là-bas.
Sources
Organisation internationale du café, Obstacles to consumption: Tariff and non-tariff barriers (ICC-126-2, 2020), annexe III, tableau 3A « Taxes on imports of coffee by importing member countries », ligne Union européenne (données 2019). — Organisation internationale du café, Value addition in the African coffee sector (ICC-120-7, 2017), paragraphes 26 à 30, données 2015 et 2015/16. — Organisation internationale du café, Coffee Development Report 2020 — The Value of Coffee, données 2018. — Accord d’étape vers un partenariat économique entre l’Union européenne et la partie Afrique centrale, application provisoire au Cameroun depuis le 4 août 2014. — Accord de partenariat économique d’étape entre la Côte d’Ivoire et l’Union européenne, application provisoire depuis le 3 septembre 2016. — Régime « Tout sauf les armes » de l’Union européenne, applicable à l’Ouganda comme pays moins avancé. — National Agricultural Export Development Board (NAEB, Rwanda), page « Rwanda Coffee » et communiqué sur les recettes d’exportation 2025. — USDA Foreign Agricultural Service, Ethiopia: Coffee Annual (GAIN ET2026-0005, mai 2026), sections Production et Consumption. — NotreAfrik, épisodes 2 et 3 du dossier.
Les montants du kilo (10,10 € de dépense en 2024, 8,11 € en 2020, 2,99 € au producteur, bloc aval de 5,05 € puis 5,38 €) sont ceux de l’épisode 2 : ils portent sur un kilo de café vert camerounais donnant 820 grammes de torréfié, et sur un prix de rayon ancré au segment le moins cher. Le bloc aval est un résidu comptable — il regroupe torréfaction, emballage, transport aval, marque et marge de distribution, sans répartition possible entre ces postes. Les taux de droits de douane sont ceux du barème 2019 recensé par l’Organisation internationale du café ; un importateur vérifie le taux applicable au jour de l’opération. Les données éthiopiennes 2026/27 sont des prévisions de l’USDA, non des réalisations.
→ Épisode 1 — trois chiffres pour ouvrir l’enquête
→ Épisode 2 — le voyage d’un kilo, du champ camerounais au rayon belge
→ Épisode 3 — Anvers, le coffre-fort du café
→ Les six épisodes du dossier