
Les niches fiscales du Gabon ont coûté 403 milliards de francs CFA (FCFA) à l’État en 2024, soit 3,2 % du produit intérieur brut (PIB) et 22 % des recettes publiques, selon la Revue des finances publiques du Gabon 2026 de la Banque mondiale, publiée le 29 septembre 2026. Près d’un tiers de ce manque à gagner profite au pétrole et aux mines. Le programme « Vie chère », destiné aux ménages, n’en représente que 5,8 %.
Le rapport a été présenté à Libreville par Louise Pierrette Mvono, ministre de la Planification et de la Prospective. Son diagnostic fiscal est direct : l’une des plus grandes difficultés du pays tient aux pertes de recettes causées par les exonérations et les régimes spéciaux. Les recettes fiscales hors pétrole ont plafonné à 10,5 % du PIB en moyenne entre 2014 et 2024, sous le niveau de la plupart des pays de revenu comparable.
Niches fiscales au Gabon : la TVA et la douane d’abord
La ventilation figure au chapitre 2 du rapport. La taxe sur la valeur ajoutée (TVA) intérieure concentre la plus grosse part, avec 206,9 milliards FCFA d’exonérations. Viennent ensuite les droits et taxes de douane, à 155,9 milliards, puis les accises, à 32,6 milliards, dont 99 % pour la bière brassée localement. L’impôt sur les sociétés (IS) ne pèse que 7,6 milliards, dont 62 % pour la filière bois.
Ce profil est révélateur. Les avantages gabonais ne passent pas d’abord par l’impôt sur les bénéfices, mais par les taxes sur la consommation et les importations. Ils jouent donc quel que soit le résultat de l’entreprise bénéficiaire. La Banque mondiale précise que seules les données disponibles ont été retenues : le coût réel pourrait être plus élevé.
Qui en profite : raffinerie, mines, brasseries, banques
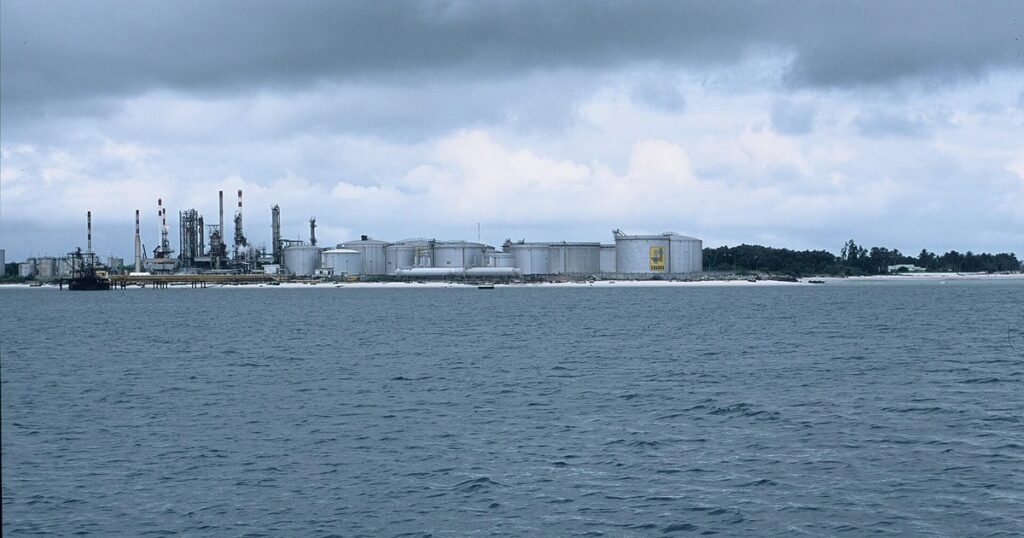
Selon le rapport, 31 % des recettes abandonnées vont au pétrole et aux mines, 8 % aux brasseries locales et 6 % aux banques. Chacun de ces postes pèse plus que le programme « Vie chère ». Dans la TVA intérieure, 41 % des exonérations bénéficient à la raffinerie, la Société gabonaise de raffinage (SOGARA), seule du pays, et 9 % aux télécommunications.
Le cas minier est le plus frappant. Le code minier exonère de la redevance minière proportionnelle les minerais transformés sur place. Cette mesure, censée encourager la transformation locale, a fait perdre près de 60 % des recettes minières en 2022, selon la Banque mondiale, qui suggère un taux réduit plutôt qu’une exemption totale.
Le rapport n’est pas exempt de contradictions internes. Le texte attribue 25 % des exonérations de TVA aux banques, soit environ 13 % du total, alors que le graphique et un autre passage leur donnent 6 %. Le programme « Vie chère » pèse 5,8 % dans le texte, mais 13 % dans le même graphique. NotreAfrik retient les parts écrites dans le corps du rapport, sans pouvoir trancher l’écart.
403 ou 64,68 milliards : une question de périmètre
Un autre chiffre circule. Un extrait du rapport d’activité 2024 de la Direction générale des impôts (DGI) fait état d’une dépense fiscale globale d’environ 64,68 milliards FCFA. NotreAfrik n’a pas pu consulter ce document en entier, et aucune source examinée ne rapproche les deux montants.
Le périmètre explique au moins une partie de l’écart. La Banque mondiale additionne la fiscalité intérieure et la douane, et cite comme source le rapport gabonais sur les dépenses fiscales 2024 et l’annexe de la loi de finances. Un rapport d’activité de la DGI porte, en principe, sur les seuls impôts qu’elle gère. Mais même la part intérieure du total de la Banque mondiale dépasse largement 64,68 milliards : la méthode d’évaluation diffère sans doute aussi, ce que seuls les documents complets permettraient d’établir.
Des contreparties jamais vérifiées
Le cœur du problème est ailleurs. Le respect des conditions attachées aux exonérations, en matière d’investissement ou d’emploi, n’a « jamais été rigoureusement évalué », écrit la Banque mondiale. Elle relève aussi que des entreprises minières et pétrolières compensent des impôts dus avec des crédits de TVA, sans base légale. L’État ne mesure donc pas ce que ces 403 milliards lui rapportent en retour.
Une exonération n’est pas pour autant un versement du Trésor, ni une fraude. Certains allègements peuvent se justifier. La question posée par le rapport est celle du ciblage : un avantage destiné à attirer un investissement doit pouvoir être relié à un objectif, une durée et un résultat observable.
Une marge budgétaire que Libreville ne peut plus ignorer
Le contexte rend la question pressante. Selon la Banque mondiale, le déficit budgétaire est passé de 3,3 % du PIB en 2024 à une estimation de 4,6 % en 2025, et la dette publique aurait dépassé 80 % du PIB. NotreAfrik a détaillé ce niveau d’endettement du Gabon et la position du Fonds monétaire international (FMI), qui conditionne tout programme à un audit de la dette.
La Revue des finances publiques 2026 chiffre le gain possible à moyen terme jusqu’à 1,5 % du PIB, dans l’hypothèse où la moitié des dépenses fiscales hors « Vie chère » serait supprimée. Le gain réel dépendra des réactions des entreprises et de la capacité de contrôle de l’administration.
Le projet de loi de finances 2027, arrêté en Conseil des ministres le 18 septembre 2026, annonce un encadrement des avantages fiscaux : minima d’imposition, contrôle des cumuls, évaluation des contreparties et révision périodique des clauses de stabilité. Ces mesures restent à confirmer après l’examen parlementaire. Reste à savoir si elles toucheront les conventions pétrolières et minières existantes, qui concentrent la plus grande part du manque à gagner.